
在“双碳”目标有着的硬是约束情况下,中国的钢铁行业是正迎来了特别深刻的“ 原料革命”,在其中是以废钢作为核心的短流程冶炼,它不是那种遥远的概念,反而是变成了行业加速往前面冲的新赛道。从政策是很密集地进行加码开始,到龙头企业是率先进行布局,从技术有了突破,再到区域产能是进行扩容,有一个很清晰的能够释放出来的信号,那就是中国的钢铁业界正以“跑步”状态朝着废钢冶炼的时代迈进,这场转型不但和行业的低碳进行升级有关系,更是将会重新塑造未来十年存在的产业格局。
一、政策“强推”+技术“赋能”,转型按下“快进键”
钢铁行业身为碳排放大户,减碳的压力已然是迫在眉睫,然而废钢炼铁恰恰是破局的至为关键所在。相较于传统的铁矿石炼铁,也就是长流程的那种,以电弧炉当成核心的废钢精冶,也就是短流程的这种,每吨钢能够减少1.6吨二氧化碳的排放,这等同于一棵树生长16年的那份固碳量,这样的“低碳优势”使得它成为政策重点予以扶持的那个方向。
早前于《钢铁行业碳达峰实施方案》当中,国家早就清晰地划定了“时间表”,在2025年的时候,电弧炉钢产量占比努力争取达到15%,到2030年时,将提升至20%。如今,此一目标正在快速地落地,截止到2024年,电弧炉钢产量占比已经突破了13%,跟2020年相较,整整提升了5个百分点,4年的时间达成了过往差不多十年的增长幅度,政策推动下的转型速度由此可见一斑。
技术取得突破,这就为“跑步转型”把障碍给清扫掉了。以往的时候,废钢炼铁存在着效率低以及成本高这样的难题,然而现在头部企业已经交出了令人瞩目的答卷:首钢京唐借助创新工艺,达成了转炉单工序50%的大废钢比冶炼情况,并且吨钢碳排放直接下降了40%;鄂钢在优化废钢利用之后,产能满满的释放了10% - 15%。更值得予以关注的是,智能检判以及智慧配料等之类技术运用于其中,将废钢加工效率提升了30%以上,部分工厂甚至有着实现废钢“无人判级”的状况,完全告别了过去以来“靠经验”的那种粗放模式。
二、龙头领跑、区域发力,转型热潮已起
这场涉及废钢冶炼的转型,早就并非那种只停留在理论层面的空谈,而是企业实实在在投入了大量资金,并且在短时间内在一定区域内迅速进行产能布局的行动。
头部钢企已经成为了“先行者”,宝武集团身为行业龙头,计划在2026年之前废钢回收jqw,于湛江、攀枝花等地投产百万吨级电弧炉项目,直接加大短流程产能,沙钢通过整合废钢回收网络,使自身短流程炼钢占比突破20%,远远超过行业平均水平,反观中小钢企,虽然受到资金、技术限制仍以长流程为主要方式,但也在逐渐提升废钢使用比例,行业“由点及面”的转型格局正在形成。
即便在区域层面,也更是展现出了那种热闹景象,即好比东边强盛而西边奋起直追的态势。江苏与山东,这两个处于东部沿海的地区,靠着已然成熟的废钢集散枢纽,还有那极为充足的绿电资源,成功地扛起了全国废钢冶炼的“大旗”,在这两地,电弧炉产能在全国总量当中所占的比例达到了54.4% ;四川和重庆,位于中西部地区,它们则是盯上了本地所拥有的丰富水电资源,借助低价绿电来降低短流程成本,到了2024年,在产能占比方面,已经从几年之前的不足10%提升到了15% ;就连东北与西北,这两个废钢资源原本相对匮乏的区域,也正在通过完善回收网络的方式逐步紧跟步伐,一种全国性的废钢冶炼热潮就这样已然形成了。
三、资源、成本“两道坎”,能否拦住“跑步”脚步?
虽然转型的势头十分迅猛,不过在中国钢铁行业朝着废钢炼铁迈进的进程当中,依旧存在着两道不能够避开的“坎” 。
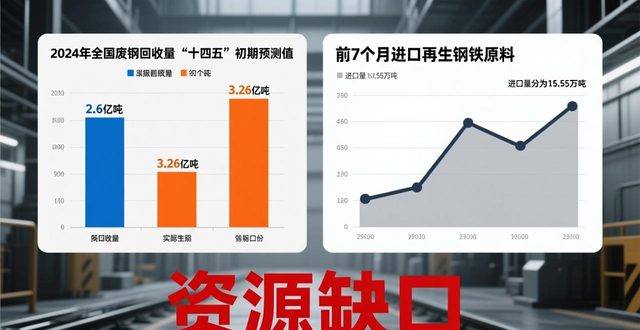
废钢资源缺口位列其一,2024年之时全国废钢回收量约达2.6亿吨,与“十四五”初期预测数值3.26亿吨相比差了许多呢,而进口再生钢铁原料在先7个月当中仅15.55万吨,远无法将需求缺口填补。资源匮乏直接致使电弧炉产能利用率的持续时间长久低于80%,诸多企业即使存有转型的意愿,也会遭遇“无米下锅”这番尴尬情景 。
第二层制约来自成本经济性方面。今年8月时,重型废钢价格冲破2600元每吨,然而进口铁矿石折合金属量仅仅730元每吨,废钢成本差不多整整是铁矿石的3倍还要多。成本倒挂的局面形成后,电弧炉炼钢平均亏损达到78元每吨,就算是高炉炼钢利润也仅仅剩下33元每吨废钢回收jqw,对于那些追求盈利的企业而言,转型的“性价比”仍旧有待提高。
再者,行业标准不完善,税收政策执行不到位这般状况也起着阻碍作用。举例而言,不同钢企当中,废钢标准尚未统一,优质废钢常常被“降级利用”;部分企业没能享受到废钢加工增值税即征即退政策,正规企业税负反而比“小作坊”还要高,这些均在对转型效率产生影响。
四、2030年关键转折点,废钢冶炼将成“主流玩家”
阻挡长期趋势的并非短期瓶颈,伴随政策、技术以及资源渐渐到位,中国钢铁行业朝着废钢炼铁进行转型,在2030年有希望迎来“质的飞跃”。
从资源方面来看,预计直至2030年的时候,社会废钢蓄积量将会突破3亿吨,再加上进口政策得到放宽,“缺废钢”的问题将会得到大幅缓解,在技术层面,氢基直接还原以及智能配料等一些新技术实现突破,有希望能够让电弧炉炼钢成本下降10%至15%,成本劣势会一步一步缩小。
有待期待的是政策端的“加码”,2027年之后全国碳市场配额会进一步收紧,预计碳价或许会突破150元/吨,到那时长流程炼钢的碳成本压力会陡然增加,短流程的低碳优势会更为凸显,再加上行业兼并重组加快速度,2030年前五大钢企集中度有望从现在的35%提升至50%,龙头企业会带动废钢回收、加工全链条标准化,从而彻底解决行业乱象。
区域格局会被再度塑造,中西部依靠绿电以及资源潜力,电弧炉产能占比有希望从百分之十五急剧攀升至百分之三十,进而变成新的增长极,东部会持续施展技术与规模优势,构建起“东西呼应、全国联动”的废钢炼铁布局。
结语:一场关乎未来的“原料革命”
中国钢铁行业正朝着废钢炼铁的方向迈进,这绝非单纯进行简单的“换原料”,实则是一场涉及低碳转型、产业升级的“革命”。当下呈现的“跑步”态势,可能带有一定的仓促以及挑战,然而政策所具备的决心、技术取得的进步以及市场蕴含的潜力,均在明确一个方向:废钢炼铁已不再是“备选方案”,而是未来十年钢铁行业的“主流趋势” 。
对企业来讲,把握住这次转机机会,便等于握住了未来的“入场凭证”,对行业而言,废钢炼铁的普遍推广,会使中国钢铁由“高碳粗放”迈向“低碳高效”,真切达成绿色发展,这场“奔跑”,必定会改变中国钢铁的将来,还会为全球钢铁行业的低碳转型供以“中国范例”。
以上部分内容由“文心一言”整理拓展,转载请注明出处:https://www.2sg.net.cn//71330.html
