
一、概述
到2025年时,江苏的废钢市场,会持续那种供需双方都比较弱的基本状况,特别是跟着税务监管方面的政策收紧,以及行业朝着规范化去调整,市场的供应展现出更为显著的紧俏情形。可是呢,因为省内钢厂有充足的常备库存起到缓冲作用,价格的波动并没有出现大幅度的震荡,相反展现出“重心下移、振幅收窄”这样的整体特性。前瞻2026年,因多种要素交错出现状况就是,那些有利宏观环境持续发挥拉动作用,铁水成本趋向于下降之势,废钢性价比难以显现出那样的特性,并且存有钢厂利润空间承受压力的情况,于此种情形下,江苏废钢市场价格,单边大幅上涨这种状况或者大幅下跌这种状况的基础大概都显得薄弱,由此预测整体均价或许会持续面临微弱幅度下降这样趋向的压力,该行业在紧缩起来这样的状态与进行调整这样的过程里寻觅新的平衡。
二、2025年回顾
1.价格方面
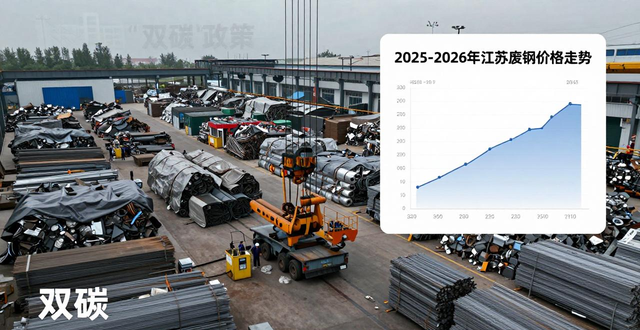
到2025年的时候,江苏市场里面有废钢,这种废钢价格和以往那些年份比起来,总体上呈现出了一种形态,那就是“重心下移,波动收窄”的这样一种特征。比如说张家港市场的一种重废,就是那种厚度≥6mm的重废,而且是不含税的价格,以它为例来说明情况的话,一直到2025年12月30日这个时间点中国废钢行业,张家港6mm重废价格在这一年里面的均价是2122.35元/吨,和2024年的均价相比较,下降了282.4元/吨,下降的幅度为11.77%,一年之中价格这个波动的区间是190元/吨,和2024年相比,波动的幅度收窄了370元/吨。
回首2025年江苏市场废钢价格走势:
一季度先是呈现上扬态势,而后转至下跌。省内多数钢厂在春节到来之前开展冬储备货行动,借此把废钢价格提升到年内的最高点位。然而节后之时,下游需求恢复进程迟缓,致使金三旺季的预期未能实现,废钢价格在成材期现价格走势变弱的情况下,跟着出现联动性的下行。
二季度处于低位震荡状态,终端需求呈现疲软态势,铁水成本出现下移情况,这二者对省内废钢价格构成双重压制,然而“抢出口”具备韧性,资源偏向紧张,这又为其给予支撑,与此同时,钢坯出口促使钢厂盈利得以大幅修复,多数钢厂对于废钢调整秉持相对宽松的态度,故而整体走势持续维持低位震荡。
先是三季度出现先涨而后跌的情况,7月的时候,在“反内卷”利好以及成材去库带动的状况下,呈现逆势上涨现象,8月需求转而变弱,成材冲高之后回落,进而拖累废钢价格,9月旺季实际数据表现不好,并且多数省内多数钢厂提前完成国庆补库,所以价格在阶段小涨之后再度回落。
四季度向下移动构筑底部 ,宏观驱动减弱 ,同时有效需求不足 ,钢厂盈利与往年相比同比大幅下滑 ,并且江苏多数钢厂的常备库存相对充裕 ,所以冬储意向以及空间都有限 ,废钢价格因季节效应而走高的可能性降低。不过临近税改过渡期 ,省内废钢回收加工业务运行不顺畅 ,对废钢价格构成一定托底支撑 ,市场在资源紧平衡与弱需求的制约下震荡偏弱运行。
2.供需方面
依Mysteel数据统计,截止到12月30日,2025年时江苏省钢厂整体的废钢日均到货量为64612.62吨,相较于2024年的日均到货量,减少了8283.35吨,降幅达11.36%。其中,在2025年全年里,整体日均到货水平是高于上半年(上半年到货量为61398.43吨)的,这主要是源于拆船政策带动了三四季度废钢资源的释放使得如此。
若具体去看,在2025年的时候,于当年钢铁市场呈现出整体疲软这样一种状况的背景之下,钢厂的利润在中长期阶段依旧是处于盈亏边缘不断地徘徊着,进而就不得不去严格地控制原料采购方面的成本,与此同时,因为在近两年期间房地产以及机械制造行业处于低迷的状态,使得产废资源出现了紧缩的情况,最终导致废钢回收价格保持着坚挺的态势,如此一来,废钢领域的从业者面临着回收与销售这两端的压力。
江苏多数钢厂之中综合性炼钢企业尤其多会采取常备库存的策略,废钢价格调整更倾向于呈现小幅趋势性的调整,整体废钢价格相较于南方北方双方均略微存在一定的价格差。再加上江苏具备的沿江沿海的地理方面的优势,所以压块、优重等料型进行跨省流通的频次变高。然而,因为今年下半年江苏对于税票方面的监管力度加大,再加上废钢铁行业朝着规范化进行转型,故而江苏废钢贸易量与往年相比较有所下滑了。依据Mysteel不完全统计得出,江苏443家废钢基地码头月供应能力为197.5万吨,折合年为2370万吨,此数据是考虑年内废钢供应量季节性波动,通过Mysteel调研样本推算而来。另外,江苏废钢社会产出量理论上主要源于江苏省本地制造业废钢产出、工地报废、厂房拆迁、社会废钢折旧等,这是依据Mysteel调研分区域小样本推算得出的,江苏省社会废钢产生供应量大概在2370万吨左右。
二、2026年展望
1.宏观方面
到2026年时,中国经济发展的核心基调是“稳中求进、提质增效”,这一年作为“十五五”的开局之年,会有更加积极的财政政策,还会有更加宽松的货币政策,它们将聚焦国家重大战略,以及对实体经济的支持,以此托底市场预期,进而为经济发展保驾护航。
被列为八大重点任务之首的“坚持内需主导中国废钢行业,建设强大国内市场”,或许会配上诸如“以旧换新”等政策,持续地把内需给扩大起来,给制造业升级以及工业领域存量替换倾注动力,国内像新能源汽车、造船、家电生产等制造业,可能会稳定地有所进展,在为经济增长供应动能之际,也在一定程度上把用钢需求给稳定住;房地产市场短期内尽管依旧处在筑底的阶段,然而随着国家持续地颁布政策,尽力去稳定房地产市场,根据不同城市的情况来采取措施去除库存,它对经济发展造成的拖累或许会进一步地减弱;至于出口方面,外在环境里机遇和挑战是同时存在的,依靠产业链以及成本方面的优势,中国制造的出口依旧具备韧性。总体而言,2026年中国经济发展韧性较强。
所以,即便下游成材的供需矛盾依旧未曾消除,并且税改问题给市场增添了不确定性,部分场地遭遇运营成本上升的压力,不过在市场资源配给的需求以及国家“双碳”政策的推动作用下,江苏废钢铁行业的发展也会具备较强的韧性。
2.供需方面
供应方面,江苏省是长三角地区重要工业集聚区,此区域制造业基础雄厚,工业体系相对完备,该省废钢产生量终年高于全国多数地区,特别是在工业废钢、拆船废钢、拆车废钢以及废旧家电废钢等领域表现显著。
然而,近些年来,受到经济周期波动的影响,各个行业普遍都面临着经营效益下滑的压力。按照统计局所发布的2025年制造业PMI指数,在全年多数的时段之中,新订单的表现比不上往年,这反映出制造业终端用钢的需求有所减弱,进而对废钢资源的市场供给造成了制约。
应当予以关注的是,全国财政工作会议已然明确,在2026年的时候会继续去安排资金,用以支持消费品开展以旧换新,并且会对补贴范围以及标准进行调整优化。伴随“两新两重”政策不断地发挥作用,报废汽车、船舶拆解等相关的激励措施有希望加大力度,企业设备更新换代的进程预估也将会加快速度,这会给折旧废钢带来非常可观的增量空间。
总的来说,在传统产废趋于缓慢,以及政策引导新兴供给这两方面的双重作用影响之下,预估在2026年的时候,江苏省的废钢供应情况将会出现小幅度的增长。除此之外,江苏有95家工信部废钢铁准入基地,这占全国的比例将近10%,这里还是废钢金融属性所在的集中之地,随着废钢资源循环再利用的观点得到广泛普及,必定会带动废钢市场的活跃程度以及流动性随之提升。并且,中国资源循环集团的成立,对行业发展信心起到了提振作用,而江苏市场又会是再生钢铁原料期货重点进行交割的集中营地,所以废钢资源的流入情况是不能被忽视的。
需求这一方面,依据Mysteel区域江苏的有关废钢那团队所做的并非完全精准统计,到2026年的时候,江苏省对于废钢的需求数量状况是存在着能够增长的潜在可能性的。举个例,NTZT计划增添一座150吨的电炉,预估每日会增加废钢需求4000到5000吨;HGTG先前因效益方面的问题常常处于停运状态的80吨量子电炉,有希望在2026年恢复生产;在NJGT的扶持之下,DYFD的200吨电炉将会步入正常生产阶段,预计每年废钢消耗增量能够达到30万至50万吨;2026年LXGT打算投资20亿元启动电炉项目,用以生产零碳钢;SGZY当前正在申请产能,后续的生产情况尚且有待明确。
然而与此同时,省内对于废钢的需求同样存有下降的可能性:一,在2026年的时候,YGJT打算把700高炉置换成1320高炉,预估每年废钢的使用量将会降低差不多34.5万吨;二,WXXSZ停产之后还没有确定后续的生产规划,预估会对废钢的需求量造成大约50万到100万吨的影响;另外,有部分钢厂开展阶段性的检修,再加上多数铸造企业的订单显著减少,预估废钢需求还会进一步下降大概100万到120万吨。
铁矿石价格明年重心会下移,煤焦会转为供应宽松格局,铁水成本或许有进一步下探的可能,废钢性价比仍旧处于劣势,江苏省内钢铁企业结构是以高炉为主,这会显著抑制其对废钢的实际添加意愿以及使用量,新增电炉项目的需求也可能会因高炉环节废钢消耗减少而被部分抵消。
根据综合供需两端项目的变化情况 ,同时充分考量废钢在成本竞争里一直存在的劣势 ,预计在2026年的时候 ,江苏省废钢的需求很难出现大幅增长 ,从项目净增减来进行测算 的话 ,理论上的需求减量大概是30万到50万吨。要是部分新增电炉项目能够按照计划顺利地释放需求 ,就算是最乐观的保守估计 ,全省废钢需求的净增量也只是在20万到30万吨左右 ,整体呈现出小幅波动 、增长乏力的格局。
3.价格方面
2026年,江苏废钢市场,作为全国重要的风向标,会呈现一种特征,是“弱预期、强现实”的复合型,也就是“政策市”的想象空间,跟“成本市”的刚性约束,相互交织。
其一,供给侧存在显著现实约束,虽说江苏钢厂超低排放改造几近完成,环保“硬约束”有所缓解,然而新产能释放节奏迟缓,新电炉投产时间尚无定论,这直接对废钢需求的实质增长形成制约。其二,当地以高炉为主的工艺结构致使,在铁焦价格下降、铁水成本具有优势之际,废钢的替代性价比难以显现,此点从结构层面抑制了废钢价格的上升空间。
就另一方面而言,需求侧的拉动预期趋向于理性,政策面的拉动预期也趋向于理性。“十五五”开局的这一年确实承载着期待,然而历史经验显示,规划的第一年常常是政策进行观察以及细化的年份,强力刺激措施直接落地的可能性比较低。市场心态也证实了这样的情况:从今年下半年的调价节奏出发,不论环保升级与否,还是宏观利好传闻,市场的反应已经呈现出疲态,这表明行业对于单纯“预期驱动”的行情已经渐渐麻木,很难再重现之前由超预期政策催生出来的强劲上涨周期。
在这样的背景情形之下,钢铁企业的经营策略会更趋向于务实踏实,面临明年有可能持续承受压力的利润环境状况,钢铁厂对于原料成本的控制把控将会变得更加严格苛刻,“压价采购”或许会成为普遍通用的倾向喜好,即便在短期内会面临像税改之类推高成本的冲击影响,但是考虑到行业整体的议价争取能力以及激烈的市场竞争态势,这部分成本在长期大概率会朝着产业链上游(供应商)进行传导传递,而不是顺利顺畅地向下游进行转嫁转移。
这样一来,在2026年的时候,江苏废钢市场会出现波动,而这种波动主要是源于现实成本的支撑,以及阶段性供需错配所带来的结构性机会,大概单边大幅上涨或者下跌的基础都显得比较薄弱,预估整体均价或许会延续小幅下移的趋势。
主导行情的因素,会从宏大的政策叙事,渐渐被供需平衡、成本竞争以及微观企业的经营决策取代,操作的主要旋律必定是理性跟精细:减少对宏观利好的单纯押注,进而深入钻研微观基本面,紧密留意铁水成本、钢厂利润、库存周期以及区域价差等具体数据,在波动的间隙里找寻确定性的套利空间与经营节奏。风从细微处起。未来的机会会更属于那些能够敏锐察觉数据细微变动、理性衡量成本边际、且灵活应对政策影响的务实主义者。
以上部分内容由“文心一言”整理拓展,转载请注明出处:https://www.2sg.net.cn//71504.html
