
2026年年初,铜价呈现出先上涨而后震荡的情形,1月当中,沪铜主连在1月29日的时候,冲高至109110元每吨的阶段高点,然而到2月2日,其回落至98580元每吨,仅仅数天时间,跌幅便超过了9%,不过1月沪铜整体的均价仍然上涨超过4%,伦铜也稳固在12990美元每吨的高位,铜行业长期的牛市逻辑并未发生改变,身为国内铜业绝对的龙头,江西铜业的股价也跟着铜价上下起伏波动,这段时间不少投资者都在热烈讨论,这只龙头股可否借着行业的有利形势攀升至百元股。江铜的基本面存在着实实在在的支撑,2025年三季报数据表明,公司前三季归母净利润为60.23亿元,同比增长20.85%,经营活动现金流净额达到62.88亿元,同比急剧增长1411.78%,并且2026年公司有一大批产能将会集中释放,其自产铜以及高附加值的锂电铜箔业务,均有明确的增长预期。面对这般形式的讨论,与其顺着市场情绪追涨杀跌盲目揣测涨跌,不如将江铜冲击百元股的核心条理梳理清晰,弄明白关键点所在之处,不管保持持有还是加以观望,内心才能够有底气。
如若想瞧瞧江西铜业有无冲向百元股的可能,首要之事便是去瞅铜价的中长期走向,这乃是所有逻辑得以成立的根基所在,毕竟铜价直接能够左右公司绩的业绩基本面状况。在2026年时全球铜市场的供需格局实际上是较为明晰的,有多家机构经过测算得出,就在今年全球精炼铜的供需之间所存在的缺口大概处于30至42万吨这个范围内,并且此一缺口在后续还会一年年地不断扩大,其核心要点在于需求端增长速度较快,而供给端却难以追赶上需求端的增长步伐。这边是需求情况,在2026年的时候,新能源以及AI变成了最为主要的拉动力,全球范围内的新能源汽车对于铜的需求能够达到188万吨,光伏风电两者加起来是394.5万吨, AI数据中心对于铜的需求也会从2025年的34万吨上涨到43万吨,另外再加上国内国家电网“十五五”期间4万亿元的投资,电网建设对于铜的需求也是实实在在的,这些新兴领域加上传统需求,使得铜的刚需支撑特别强硬。从供给端来看,2026年时段的全球铜矿产量方面,其增速仅仅在1.6%左右,这个增速远远不及需求增速,在过去的几年当中,全球铜矿的平均品位始终处于下降态势,开采成本不断攀升,并且新矿开发周期往往长达十几年,短期内根本无法新增较多产能,即便废铜回收能够填补部分缺口,也难以弥补整体上的供需差距。然而短期内,铜价必然会出现波动,举例来说,美联储呈现鹰派的表态,全球铜库存于短期内产生的变化,均会致使铜价产生震荡,所幸江铜具备套保机制,能够对冲掉一部分因短期铜价波动所带来的风险,这同样令公司的业绩不会被短期行情所误导。
江铜自身具备产能予以兑现的能力,这乃是能否冲击百元股的关键底气所在,毕竟仅仅存在行业风口是不行的,自身必须拥有真正的能力去承接住。江铜身为国内铜行业唯一具备全产业链的龙头,其产能布局在2026年迎来集中释放阶段,在上游采矿一端,德兴铜矿这个亚洲最大露天铜矿会保持12万吨/年的稳定产能,武山铜矿三期扩建工程于2025年底已提前投产,2026年能够新增3.5万吨自产铜,海外的Las Bambas铜矿同样在扩大生产规模,这致使公司的资源自给率得以提升至22%,自给率的提高能够直接降低原料价格波动所带来的影响。中游的冶炼环节当中,贵溪冶炼厂身为全球最大的单体铜冶炼厂,其所运用的是第三代闪速炉技术,吨铜冶炼成本能够被控制在3.2万元以下,相较于行业平均水平要低出不少,到2026年公司的阴极铜产能将会达到280万吨,持续稳固国内第一的地位。下游之中的加工端,乃是江铜全新的增长点。锂电铜箔业务,已然向宁德时代、比亚迪这类头部新能源企业供货。上饶的5万吨锂电铜箔项目,到2026年实现满产后,仅这一项就能为公司每年增加5亿元利润空间。且公司还在不断提升高附加值产品的占比份额,预计到2030年要提升至30%,如此一来,会使得公司的利润空间变得越来越大。自机构持仓方面能够进行察知,于2025年的三季报当中,社保基金106组合、南方有色金属ETF均处于加仓态势,有40多家机构密集扎堆开展调研,这同样能够表明专业资金对于江铜产能兑现予以认可。
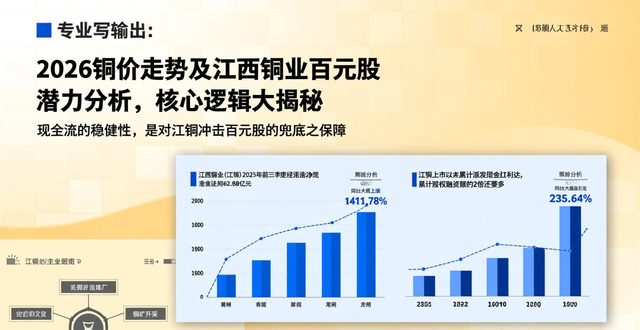
现金流的稳健性,是对江铜冲击百元股的兜底之保障,业绩的稳健性,同样是对江铜冲击百元股的兜底之保障,再好的行业,若没有扎实的财务底子来兜底,再好的产能,若没有扎实的财务底子来兜底,那也都是白搭,2025年前三季度时,江铜的相关经营活动现金流净额已然达到了62.88亿元,并且同比大幅上涨了1411.78%,充足的现金流,能够对公司用于研发以及扩产给予支撑,充足的现金流,也能够保证公司的日常经营不会受到影响。江铜的分红向来很实在,上市之后累计派发现金红利达235.64亿元,此金额是累计股权融资额的2倍还要多,这般分红力度能够吸引长期资金持有贵溪废铜冶炼厂,长期资金入驻会使得公司股价更为稳定,不会被短期游资炒作带偏。目前,江铜正处在产能扩张的关键阶段,2025年前三季度投资活动现金流净额为-77.30亿元,主要用于国内矿山扩建以及海外项目布局,到了202,随着各大项目的推进,公司资本开支大概率仍会保持在高位,这会暂时占去一部分经营现金流,不过从整体财务数据来看,公司货币资金相比上年末增长了102.97%,资产结构健康,短期资本开支压力不会对公司核心经营造成影响,这亦是江铜能在行业波动中稳住脚跟的关键。
现在,在市场当中,对于江西铜业可不可以攀升至百元股的情况,始终存在三种不一样的观点,每一种观点都具备自身的依据,不存在绝对的正确与错误之分。持乐观派看法之人,其观点颇为径直,他们认定全球铜市场之中,供需缺口将会随着年份逐一年年扩大。铜价于中长期阶段,向上行之趋势清晰明确不假。江铜至2026年之时,恰好迎产能集中予以释放。锂电铜箔这项崭新业务,亦能够持续使出力量。公司业绩会伴随行业以及产能两者一起成长,又加之公司拥有全产业链所具备的优势,还有扎实的财务基础。目标为百元股并非距离遥远而不可触及,并且当下有多家机构给予江铜的目标价,均存在不小的溢价情况,此亦对这一观点加以印证。对于理性派而言贵溪废铜冶炼厂,他们呈现出更为冷静的态势,他们认同江铜的基本面状况,然而他们认为百元股这一目标从长期视角来看更为契合,不过短期内达成的难度颇大。其一,铜价在短期内的波动会对公司季度业绩产生直接影响;其二,海外的铜矿项目容易受到当地政策以及自然环境的作用,其投产进度存在不确定性;再者,锂电铜箔行业的竞争正逐步加剧,江铜新产能能否顺利对接充足订单仍有待观察,所以他们觉得江铜适宜在股价较低时布局,耐心等候业绩得以兑现。谨慎派看法更显保守,其觉得当下宏观环境存在诸多不确定性,美联储鹰派政策会不断压制大宗商品价格,春节期间铜下游需求步入淡季,铜价短期震荡会持续,江铜2026年资本开支将维持高位,现金流可能面临一定压力,在此背景下,江铜短期冲百元股难度颇高,建议投资者轻仓观望,待宏观环境与行业情绪明朗后再作决策。
市场上存在着观点分歧,针对江西铜业能不能冲上百元股,有三种不同看法,这本质上是源于不同的投资视角,存在差异,有人注重长期的行业红利以及企业成长潜力,有人关心短期业绩兑现的节奏以及市场波动情况,有人则顾虑宏观环境变化以及公司短期经营压力,这全都是资本市场的正常情形,不存在绝对的对错之分。但能够确定的是,江西铜业身为国内铜业全产业链的龙头,其扎实的经营基本面,2026年明确的产能释放规划,贴合新能源、AI与电网建设的产业需求方向,这些都是其价值向上的核心支撑。靠市场情绪炒作出来的目标从来都不是百元股,企业基本面持续兑现才是百元股出现的必然结果,关于江铜最终能不能站上百元,核心关键是这三点,即铜价的中长期走势,产能落地的实际效率,业绩与现金流的持续稳健性。铜行业因为新能源、AI产业发展以及电网新基建的长期需求支撑,所以行业发展的大方向一直都很明确,江铜身为行业龙头,它的市场价值终归会回归到企业的实际经营成果以及长期成长之中。
以上部分内容由“文心一言”整理拓展,转载请注明出处:https://www.2sg.net.cn//71860.html
