
2023年中国粗钢产量
10.19亿吨
国家统计局
2023年中国生铁产量
8.71亿吨
国家统计局
2023年中国进口铁矿砂及其精矿
11.79亿吨
海关总署
2023年全国报废机动车回收量
756.8万辆
商务部
电炉钢占比目标
到2025年力争达15%以上
工信部等《关于促进钢铁工业高质量发展的指导意见》
并且还要留意到一个更为关键的背景情况是,在2024年的时候,国务院发布了《推动大规模设备更新和消费品以旧换新行动方案》,而后到了2025年,“两新”政策进一步加大力度并扩大范围,实现持续释放如用于设备更新、汽车换新以及家电换新等方面的再生资源预期。
截止到2026年年初,完整年度的行业统计,依旧是以已经公开的年报数据作为依据的,不可以将“政策预期”直接视作“现货到厂”。
这正是问题的核心:社会上有钢,不等于钢厂手里有料。
02
废钢不是不够,而是“能用的废钢”不够
外行瞅废钢,会认为全都是铁这种东西;而内行瞧废钢,首先要区分料型,还要考量洁净度,接着关注厚度,再接着衡量含杂率。之后得查看含水率废钢回收招标,再之后明晰来源,最后还得留意票据。
真正被钢厂所期望得到的品类之物,乃是重废、钢筋压块、优质剪切料、工业边角料、合格刨花压饼这类标准化的物料,缘由极为简单,在于入炉稳定,也在于配料方便,还在于风险低,更在于成材率较为能够得到控制。
而现在市场最紧的,恰恰就是这部分。
不少货场都存有同样的体会,以往收货依据重量,如今却还得查看油污情况,查看有无夹杂,查看是否混有密闭容器,查看能否进行追溯。钢厂愈发挑剔,并非有意无端挑刺,而是炉前成本以及安全问题都摆在那里。
一车子料,要是杂质含量高,尺寸杂乱无章,成分不稳定,进入工厂之后,要么被压低价格,要么被退回去,情况严重的,甚至有可能对生产组织造成影响。
因此,当下,废钢市场之中所存在的矛盾点,绝非在于“是否有废钢”这一简单状况,而是在于,是否具备数量充足、供应稳定、品质洁净且能够保持持续交付状态的废钢。
03
为什么需求回暖了,货却更难抢?
1. 社会废钢释放有周期,不会跟着价格立刻出现
废钢不是今天涨价、明天就长出来。
设备报废、工厂更新、车辆淘汰、建筑拆除是它所依赖的,这些资源的释放存在周期,有着流程,并且很多还被卡在拆解、分选、运输以及合规环节之中。
有一种极为典型的是报废车,商务部所给出的数据表明,在2023年的时候,全国报废机动车回收的数量达到了756.8万辆,其增加幅度非常显著,按照常理来说,这应当是可以为废钢市场补充货源的,然而报废车从回收开始,一直到拆解,然后经历零部件拆分、危险物处理、壳体切割、金属分选等一系列流程,最后才能够真正成为钢厂能够使用的材料,其整个中间过程的链条十分漫长。
资源在增长,不代表优质废钢会同步、等量、快速流向钢厂。
2. 工业边角料越来越少,优质货源被提前锁定
那在废钢之中,最好进行加工处理的一类,向来都是工业边角料,它具备干净整洁的特点,其规格呈现统一的状态,而且回款速度快,就连钢厂对它也是最为青睐的。
这几年期间,制造企业都在推行精益生产模式,其中边角料的数量本身也处于减少趋势;与此同时,有越来越多的大型企业对此采用废料统一招标以及集中处置的方式,并且直接与大型回收商、加工基地签订长期协议。
这意味着什么?
意味着市场上“自由流通的好货”少了。
余留的更多是社会零散材料、拆除旧材料、混合材料,收购存在困难、分拣速度缓慢、质量波动幅度大。一旦钢厂需求出现回暖迹象,众人争抢的自然仍是那一小批真正质量优良的材料。
3. 钢厂低库存采购,让市场更容易出现“抢货感”
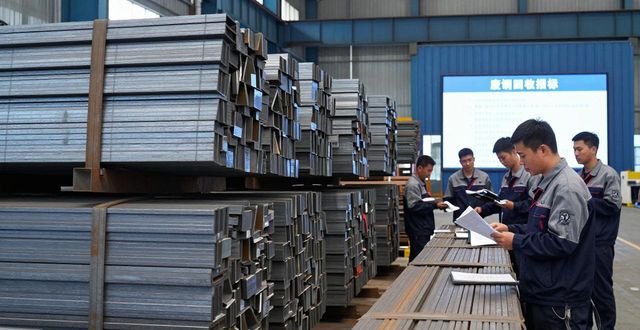
这两年废钢回收招标,好些钢厂都于控制原料库存方面有所行动,废钢采购朝着“快进快出”且“按需补货”的方向越发倾斜。
平日里以压低价格的方式进行采购,一旦所采购的货物到达后情况低于预先的期望,便会提高采购价格来吸纳货物;然而一旦进行价格调整,周边的货物存放场地以及基地很快就会随之行动,市场的情绪在瞬间就被点燃了。
这就形成了一个现实场景:
货场老板,一边接起电话询问“今天送不送”,一边目光紧盯着钢厂调价单,贸易商瞅见价格出现松动,便不乐意轻易将货物售出,而钢厂呢,却期望你今天就发出车辆,明天车辆能够抵达厂子。
采购节奏变快了,但供应链并没有同步提速。
4. 合规成本、资金成本一起抬高,中小玩家越来越难
今天做废钢,早就不是开个场地、放个地磅就能干。
污染防治、安全评价、消防工作、加工器具设备、税费发票流转过程、物流活动组织、资金占用积压现象,每一个单独来看都是实实在在的成本支出。
特别是跨越不同区域进行流通时,运费一旦上涨,车辆变得难以寻觅,回款却被拖延,利润瞬间就被吞噬掉。
这同样是好多回收站明明瞅见行情转暖,然而依旧顾虑重重不敢囤货的缘由所在:并非它们不想获取利润,而是担忧价格出现回落,资金被死死压住,质量方面冒出问题,最终忙活了一场却徒劳无功、白干一场,毫无所获。
03
行业真正卡住的,不是回收量,而是供应链能力
把问题说穿,废钢市场的“难抢”,本质上是一种结构性短缺:
因此,今日最为空缺缺乏之物,并非“废钢”此二字,而是三种能力,即锁源之能力,加工的能力,交付该项作业之时所需持有的能力呀。
谁能拿到稳定源头,谁就有货;
谁能把料做标准化,谁就更值钱;
谁能稳定交厂,谁就能穿越行情波动。
04
破局靠什么?不是继续抢,而是重做链条
第一,从“等货上门”转向“前置锁源”。
日后真正具备竞争力的,并非是守在货场去等待散户,而是要深入到工厂边角料、报废车拆解、设备更新以及城市拆除这些源头之处,进而开展长期合作。
第二,把粗放收货变成标准化加工。
分级,杂质控制,剪切,打包,压块,看似是苦活脏活,实则决定了你所售卖的是因品质不佳而被视为价值不高的类似废铁之物,还是可作为优质原料用于熔炼等用途的炉料。
第三,重建区域集散和数字化协同。
不能说废钢就绝对没机会做大,只是以往它实在太过分散了。未来,更值得予以注意的是,区域加工中心、定向供应基地、钢厂直采体系,还有电子磅单、质量追溯、在线结算这些基础能力。
第四,拼资金效率,而不是盲目赌行情。
行情处于波动状态且这种波动会长时间持续存在,依靠囤货来赌价格上涨越发具有危险性。那真正稳健的模式,是需依据订单来驱动,实现快速周转,达成控制库存的目标,还要强化结算环节。
06
到2026年看,废钢行业会怎么变?
趋势已经很清楚了。
一个方面,设备更新,消费品以旧换新,报废车回收增多,会持续将再生金属推向更关键的位置;另一个方面,钢厂对于废钢的要求只会更严格,不会更宽松。
这表明,在接下来的几年当中,废钢行业的态势将会发生变化,不再是那种“谁胆子大谁就能赚到钱”的状况,而是会演变成“谁更加规范,谁更加稳定,谁更靠近源头谁就能赚到钱”的情形。
换句话说,废钢生意正在从“收货生意”,变成“供应链生意”。
这背后还有更大的意义。
做得好废钢回收,不只是减少了原料成本就能了事的,它更关联到资源安全,还涉及减碳效率,以及制造业原料体系的韧性。中国钢铁体量大到这般程度,绝不可能始终将希望寄托于矿山以及进口矿之上,再生资源体系势必要发展起来而且得发展得更为专业。
因此,废钢愈发难以争抢,并非行业不存在机会了;恰恰相反,是低水平的竞争开始退出,真心的门槛以及价值正逐渐显现出来。
请你思考一下,当下的废钢市场之中,最为欠缺的究竟是什么呢,是货源吗,是利润吗,又或者是那一套能够将“散货”转变为“标准料”的全新模式呢?
以上部分内容由“文心一言”整理拓展,转载请注明出处:https://www.2sg.net.cn//72635.html
