
4月10日,卷螺期货呈现出窄幅震荡然后回升的态势,其中,期螺10收盘价格为3099,相比之前下跌了7;期卷10收盘价格是3273,下跌了4,现货成材市场展现出有小幅走强的些许迹象,主流市场之中螺纹钢价格出现了5至l0元/吨的涨幅。贸易商反馈称,终端需求释放情况一般,市场成交大多是以低价资源作为主体,不过市场情绪同一日相比有好转的状况。
信号很重要,是从宏观层面传来的。国家统计局有数据显示,在3月份的时候,全国工业生产者出厂价格,也就是PPI,同比上涨幅度为0.5%,这般便结束了持续下降趋势下半年废钢上涨,此下降趋势长达41个月。并且环比涨幅达到了1.0%,创下了涨幅纪录,这一涨幅是48个月以来最大的。这一转正具备核心驱动力,其源自两方面,其一为国际输入性因素,尤其是国际原油价格大幅上涨,进而带动国内石油和天然气开采业价格环比飙升15.8%,其二是国内部分行业供需关系得以改善,以及新动能实现成长,像“人工智能+”促使光纤制造价格同比上涨76.1%。PPI势头强劲地回暖,于宏观维度证实了工业品价格周期的筑底回升,给包括黑色金属在内的整个大宗商品市场情绪带来中长期利好。
成本端的故事仍在 ongoing。今儿河北地区主流焦化企业开启焦炭又一轮价格提涨 ,计划从 4 月 13 日起 ,湿熄焦每吨上调 50 元 ,干熄焦每吨上调 55 元。与此同时 ,唐山迁安地区松汀钢铁的普方坯价格稳稳维持在 2970 元 / 吨含税出厂。焦炭的提涨预期跟钢坯的持稳 ,一块儿描绘出成本端 “ 上面有压力 、下面有支撑 ” 的景象。焦炭价格要是上涨得以落实 ,会进一步侵蚀钢厂本就微薄的那利润空间 ,或许会致使钢厂在成材定价上更加坚挺 ,进而对钢价造成成本推升的效应。
关于废钢市场,10日时全国废钢呈现出涨跌情况不一态势,截至当下,在295家钢企里,有8家钢企涨价,10家钢企跌价,涨价的钢企分布于山西、广西等地区,其涨幅为20元/吨,跌价的钢企主要分布在河北、湖南等地,跌幅在10至30元/吨,样本钢企昨日废钢到货量为50.18万吨,与上一周期相比提高了2.29万吨,螺废价差为729(-11),铁废价差是-50(+3),华东地区长流程钢厂即时的利润是51元/吨(-13),短流程全废钢冶炼平电利润为-138元/吨(-1)。
螺纹盘面呈震荡运行态势,部分钢厂到货量持续回升,然个别钢厂到货量仍无法满足整体每日消耗需求,需依靠库存进行过渡,另外考虑到成品材销售状况萎靡不振,钢企利润再次受到挤压,废钢价格与铁水相比性价比并未突出显示,所以钢企大多没有意愿对废钢进行价格调涨,预计短期内废钢将保持稳定运行状态。
(废钢基地库存相对偏低)
清明小长假结束之后,华东地区的废钢市场进入到了4月份的博弈阶段时期。和3月份那种持续处于低迷状态,并且波动十分频繁的情况相比较而言,节后的市场体现出了多方和空方相互拉扯的态势:资源偏紧张的格局并没有发生改变,可是钢厂的采购趋向小心翼翼,期货螺纹钢盘面呈现震荡且略微偏于弱势的状况,市场情绪和3月份相比稍微有所缓和不过依旧是以谨慎作为主要态度。结合最新的调研数据,小编对此解读清明之后市场的核心变化以及后续时期的走势。
加工基地库存这块儿,持续跟踪3月那6家样本,节后库存一直处于低位运行状态。清明节之前库存是0.77万吨,清明节之后库存为0.63万吨,跟月初相比稍微下降了18.18%;样本A库存变化比较小,节前是1,000吨,节后变为900吨,总共下降了100吨,而样本B库存变化较大,节前有1,800吨,节后降至1,000吨,整体下降了800吨。其波动幅度比3月小。产废端供应缓慢恢复,加工基地延续“快进快出”状态,囤货较为谨慎,假期零星降水延缓了资源流通,这些因素共同支撑着,资源偏紧格局未改。
华东主导钢企到货走势
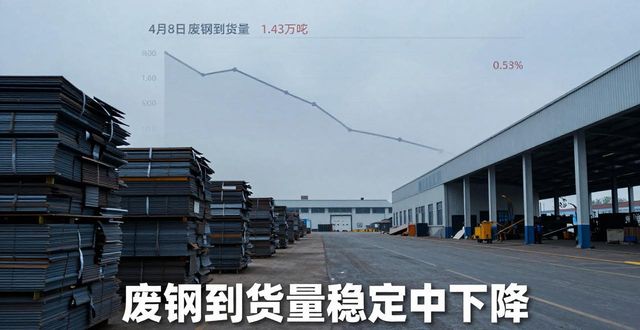
华东地区占据主导地位的钢企,其到货的状况呈现出稳定之中又有下降的态势了,这跟3月时持续不断地攀升形成了明显的反差。在4月8日的时候,华东主导钢企的废钢到货,昨天卸载了1.43万吨,微微下降了0.53%。节后钢厂采购的态度十分谨慎,到货情况与每日消耗基本保持持平,部分钢厂到货量不够。货场不再盲目地出货了,观望的情绪非常浓厚,为的是规避价格波动所带来的风险。
节后行情未现较大波动,核心影响因素有四点:
①、期螺盘面震荡偏弱,维持在3100上下浮动,支撑不足;
其二,成材需求释放达不到预期,钢厂成品库存处于较高状态,长流程钢厂和短流程钢厂的利润依旧处于低位,生产积极性受到限制。
③、资源偏紧支撑价格,短期缺乏下跌动力,但上涨空间亦有限。
④、依据测算得出铁水不含税成本为2217,华东地区重废≥6mm不含税价格是2247下半年废钢上涨,废钢的性价比处于偏低状态,华东地区铁水比废钢低30,钢厂在选择时更倾向于选用铁水,从而压制了废钢的需求。
从总结的角度来说,在清明节过后,华东地区的废钢情况是,摆脱了3月时的低迷状态,进入了多空相互博弈、呈现稳弱运行的阶段,短期内资源偏紧对价格起到支撑作用,不会出现大幅下跌的情况,然而成材需求、钢厂利润等这些利空因素依旧存在,所以很难出现上涨态势,预计短期内主要是稳定个别调整,调整幅度大概在10至20元每吨。建议着重关注成材需求、期螺盘面以及钢企到货与日耗的匹配程度,不要盲目地囤货或者空仓,要结合自身实际情况进行稳健操作,密切留意钢厂调价动态,从而把握短期机会。
以上部分内容由“文心一言”整理拓展,转载请注明出处:https://www.2sg.net.cn//72969.html
