
年初, 铜价出现第一波上涨, 这主要是由宏观面推动的。海外货币、财政政策呈现双宽松态势, 这致使通胀强于预期。疫苗推进顺利, 海外经济进入加速复苏阶段的时间节点比预期更早。与此同时, 基本面偏强, 这也为铜价提供了一定支撑。“碳中和”目标叠加经济复苏, 消费预期因此增强, 进而使得铜库存水平偏低。然而, 铜价的快速拉涨抑制了产业企业的消费, 现货贴水加大, 交投变得冷清, 所以铜价上涨无法一蹴而就, 在2月呈现出阶段性盘整。第二波4月铜价上涨废铜价格走势,是由于宏观驱动因素再度走强, 资金积极入场, 价格因而再度拉涨, 伦铜在5月上旬突破关键点位10000美元/吨, 沪铜突破78000元/吨。但是在5月以来废铜价格走势,较为明显政策层面出现变化, 使得铜价是阶段性回落。并因其经济复苏叠加通胀抬头, 市场对于海外流动性收紧的担忧加剧, 进而产生了所谓的“紧缩恐慌”, 美联储也不时释放“鹰派”信号冲击市场情绪。另外, 在几乎同一时刻, 国内管理阶层借助通过喊话, 以及加强违规投机方面的监管, 还有抛储等诸多方式, 有力地对大宗商品价格的上涨实施管控。
潮水终将退去
回首下半年, 潮水迟早必退, 短期内或许会有反复。铜市场的远期逻辑尚未见显明变化, 消费在长期的增长并不突出, 供应远期伴有上扬升高的预期。托举支撑价格往上涨的流动性潮水终究要退去, 铜价长期往上攀升是并非可持续。需要留意关注的是, 上一回金融危机期间, 美联储的QE1、QE2两轮宽松未能达成支撑经济好转复苏的成效, 所以, 在结束一轮QE之后又再次实行宽松, 启动开启新一轮QE。当下, 鉴于通胀显著抬头, 再加上前期那种“撒錢式”救济遭反对党指责, 美联储以及财政部面临不小的收紧流动性的政治压力, 有可能于尚未达成政策目标之际就提前收紧, 然而要是就业不能按照预期复苏, 极有可能再次进行结构性的流动性释放。所以, 本轮政策的收紧存在反复的可能性。
多空博弈加剧
下半年, 因“一致性宽松”减弱, 供需修复有空间。一方面未见就业目标达成, 另一方面通胀压力提前至, 所以预计美联储会强化预期管理, 风险偏好或反复。而供需层面步入修复不均衡尾声, 多空博弈显著加剧。
有迹象显示修护动能已向服务范畴切换来了了来, 不过呢国内的情形是地产和出口领域会为消费提供一定支撑, 铜产业的手头库存处在低水平位置, 企业存在补库的可能性, 预估消费的韧劲依旧存在, 尽管这样铜消费的斜率变缓了, 然而其坚韧的属性是由于来自他国的经济体修复呈现出不协调不一致同步的状态, 在下半年的时候仍然有机会形成一股共同的力量。
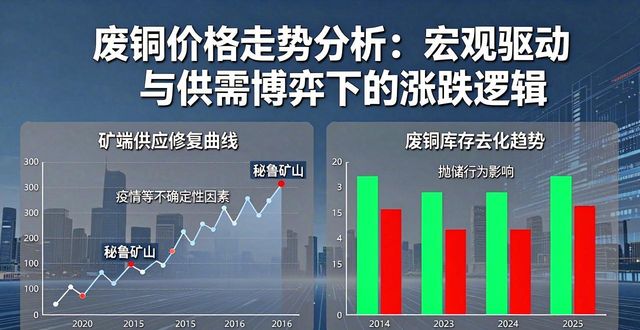
供应的情况当中, 矿端和废铜有着此长彼消的势态。矿端的供应在持续地进行修复, 然而鉴于疫情、主要矿山劳动合同再次签订、秘鲁新税收法规这些因素所产生的影响, 矿端供应依旧存在着不确定性。至于废铜, 缘于库存的去化, 其供应增量在边际上呈现收窄的状况。下半年还需要重点留意疫情的变化、夏季施行限电所造成的季节性扰动以及实施抛储行为进而致使沪铜方面产生变化。
上行趋势未完
我们觉得铜价会步入鱼尾行情阶段, 其上行趋势尚未完结不过波动程度越发剧烈。从宏观层面来看, 尚未抵达政策实际变紧密的关键点部位, 预估那种宽松政策正式撤出的情况会出现在四季度。在此之前, 美联储会加大与市场之间的沟通力度, 强化对于预期方面的管理。在下半年里, 铜市场或许会浮现出“拉锯”的行情状况, 沪铜的核心波动区域范围是在65000至75000元每吨之间, 伦铜的核心波动幅度区间位置在于8800至10000美元每吨。要是处于极端情形之下, 像疫情这类因素对经济复苏形成拖累, 使得宽松政策实施紧缩的时间向后拖延或许有阶段性的较为宽松, 那么铜价依旧有着再次冲击之前高点位置的可能性。
于交易层面而言, 铜价存在着较大概率, 会处于中枢高位进行振荡, 这种情况之下, 不排除会因为供给干扰以及宏观波动这样的因素, 进而引发出短时间内的价格冲高现象或者是价格探底的可能性。在短期铜价完成修复之后, 能够依据产业补库的节奏, 适当地去布局多头头寸, 而“金九银十”这样的旺季时期, 大概率会给予多头一个再次发力的机会, 至于空头, 则仍然需要等待政策转向的时机。
本文内容仅供参考,据此入市风险自担
以上部分内容由“文心一言”整理拓展,转载请注明出处:https://www.2sg.net.cn//73177.html
