
研究员是王玮嘉, 其编号为S0570517050002, 还有张雪蓉身为研究员, 编号是S0570517120003。
核心观点
供需两端放量共振废钢回收渠道,废钢处置行业有望迎来发展机遇
自2017年起始, 废钢行业供需两端呈现出放量共振的态势, 在十三五期间, 废钢消耗量的CAGR有希望能够达到3.8%。需求端方面, 钢铁产业进行升级, 再加上环保政策收紧, 炼钢废钢比提升已然成为一种既定趋势并且不可逆转, 废钢需求有持续放量的可能并值得期待。供给端也存在值得关注之处, 短期而言, 取缔地条钢策略得以实施落地, 这一举措推动了大量废钢资源重新进入到正规市场里来以此流通;从长期的角度来看, 2007年至2016年所积攒下来的高增速高基数情况产生了大额钢铁积蓄量, 这为废钢供给端给予了充足的支撑作为底蕴以持续运作发展。我们持有这样的看法, 产业链投资的机会聚焦在中游回收商以及上游废钢处置设备制造商身上, 在此建议对葛洲坝予以关注, 另外, 华宏科技、天奇股份身为废钢上游设备制造商, 从中受益十分显著。
需求端:十三五期间产业升级+节能环保驱动需求持续增长
近些年来, 我国接连推出了《钢铁产业调整政策》等相关政策, 清晰明确地提出, 在2020年的时候, 炼钢废钢比要达成20%, 到2025年则需达到30%, 如此一来, 废钢需求是有希望持续出现放量情况的。除此之外, 在环保政策持续不断收紧这样的一个背景之下, 具备显著环保优势的废钢炼钢工艺得到了政策的扶持, 因此炼钢废钢需求有希望进一步地实现增长。我们做出预计, 废钢的需求量是有希望从2016年的1.7亿吨增长至2020年的1.8亿吨的, 与之对应的CAGR为2.0%, 同时废钢比会从11%提升至22%。
供给端方面, 地条钢被取缔, 这使得废钢再次步入正轨, 而大量的废钢资源量促使回收周期得以开启。
从短期来讲, 因我国全面取缔地条钢这一政策起到推动作用, 使得大量废钢资源再度进入正规市场, 每年新增的、需要进行碎化处理的废钢, 预计高达7000至8000万吨。从长期来看, 钢铁回收周期应当会被启动, 在2007至2016年期间, 因高增速高基数而产生的大额钢铁积蓄量以及废钢资源量, 为废钢供给端给予了充足支撑, 我们预估, 废钢供给量有希望从2015年的1.5亿吨增长至2020年的1.9亿吨, 对应的CAGR为4.4%。
废钢供需持续放量,关注上游+中游
地条钢企业被清退以后, 废钢大量流入主流钢企, 与此同时, 鉴于环保趋严带来的刺激, 废钢炼钢行业将会迎来供需双利好的周期, 在废钢炼钢的过程当中, 对于中重型废钢的处理要依赖专业的废钢破碎处理设备, 由此产生了大量对废钢破碎处理设备的需求, 废钢处理设备行业迎来了发展机遇。另外, 我国钢铁回收周期有启动的可能性, 那废钢供应会持续大量增加, 在十三五期间, 社会废钢回收量预计会从1.5亿吨增长到1.8亿吨, 处于中游的废钢回收行业前景值得期待, 环保督查有重塑中游回收格局的可能, 灰色渠道有收缩的趋势, 行业龙头的市场占有率或许还会继续提高。
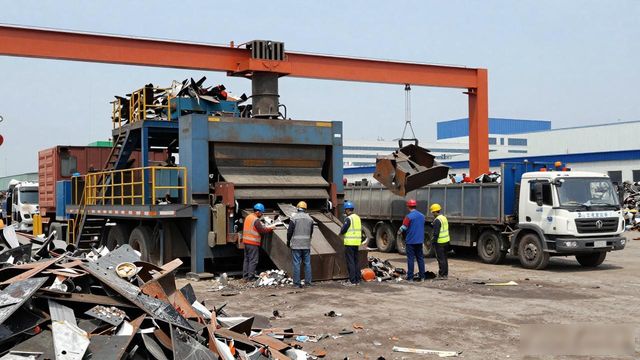
建议关注葛洲坝、华宏科技、天奇股份
在供需放量所产生的利好作用之下, 废钢产业链当中涌现出了较多的投资机会, 在此建议关注废钢中游回收处置的龙头标的, 即葛洲坝(它是再生资源领域的龙头标的, 快速布局了16个再生资源深加工基地, 其废钢回收处置业务盈利潜力相当可观)。除此之外, 废钢上游设备的龙头标的受益也十分明显, 包括华宏科技(在17年其再生资源加工设备新增订单为13.8亿元)、天奇股份(年报披露在17年力帝集团新签订单为15.7亿元)。
风险提示:铁矿石价格走低废钢回收渠道,政策推进不及预期。
如需阅读全文,请点击文章最底部阅读全文!
研究员简介
欢迎关注华泰证券研究所官方微信平台!
以上部分内容由“文心一言”整理拓展,转载请注明出处:https://www.2sg.net.cn//73296.html
