
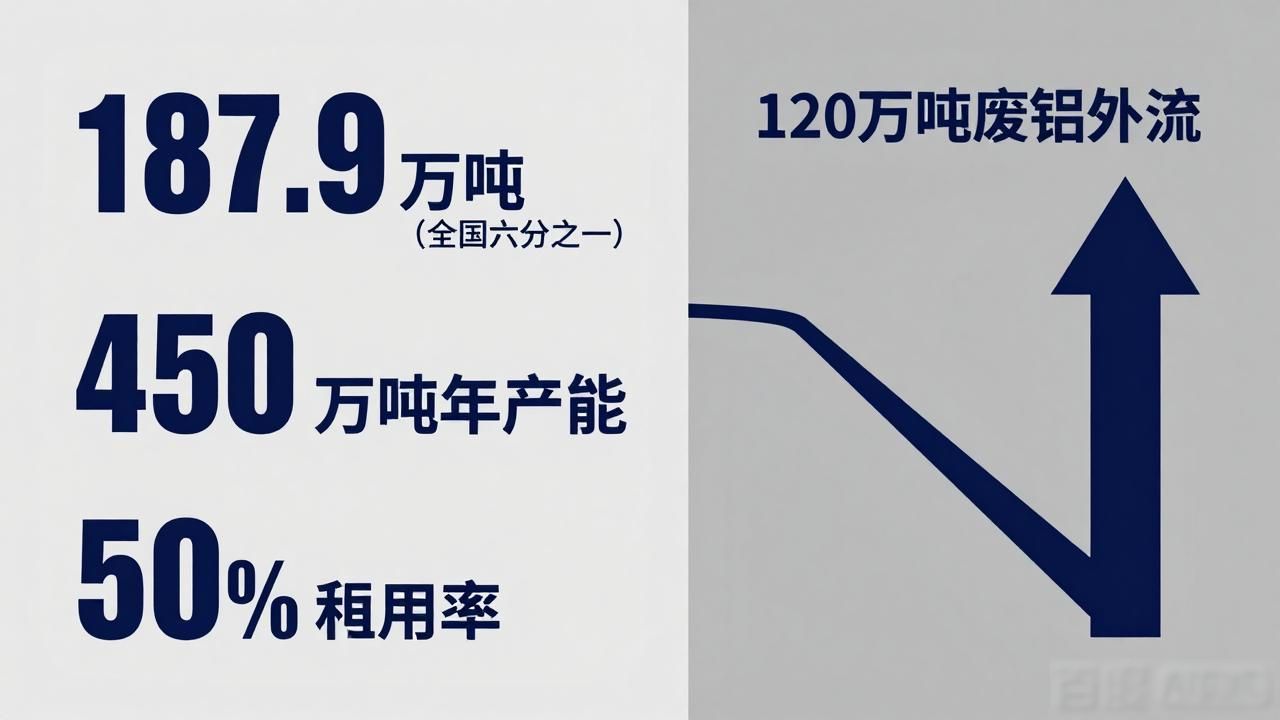
产量达到一百八十七点九万吨, 占据全国六分之一的份额;年产能为四百五十万吨,然而利用率却不到百分之五十。在二零二五年, 山东再生铝产业出现的这组数据, 反映出一个身为铝业大省在绿色转型时的实际状况——一方面产业规模以及集聚度稳稳占到全国前列位置, 另一方面大概一百二十万吨废铝原料每年从眼前溜走流向省外地区, 省内企业长久处于“吃不饱”的状态, 但这并不属于单纯的物流方面的问题。山东省再生资源协会执行会长邱明琦所进行的调研表明了, 部分省份透过财政奖补、税收返还去打造“政策洼地”, 再生铝行业综合税负相较于山东而言要低4.5至8.5个百分点。再生铝行业利润是微薄的, 几个百分点的税差, 就足够使得原料大规模地进行跨区域流转。临沂华东金属城有一位货车司机算过一笔账, 山东本地压缩易拉罐收购价每吨大约是23000元, 安徽能够给到23500元, 扣除200元运费, 每吨还能够多赚取300元。伴随着原料外流的, 还有超过40亿元的税收流失。从2020年起, 铝土矿对外依存度由65%攀升至2025年的72%, 电解铝产能已然达到4450万吨, 快要接近4500万吨的上限, 碳排放占据有色金属行业75%以上, 三重压力相互叠加, 致使再生铝从“锦上添花”转变为“唯一能够选择的途径”。邱明琦明确表示, 要是不进行彻底的转型, 整个行业的出路将会被完全封堵, “发展再生铝绝对不是短期内权宜对待、备选之下的路径, 而是铝业突破困境、突出重围的唯一解决办法”。在技术路线方面, 再生铝的优势直接在能耗数据上呈现出来。国际铝业协会给出的数据表明, 每吨再生铝的煤耗, 仅仅是电解铝煤耗的百分之零点五, 其综合能耗只占到百分之五, 电力消耗低至百分之一点六。经过换算以后, 每生产出1吨再生铝, 能够节约标煤3.4吨, 减少碳排放13吨, 节电1.3万千瓦时。在滨州, 山东创新金属的再生铝车间当中, 4条生产线正在把废旧铝材转变为纯度高于99%的高品质铝合金材料。2025年, 这家企业, 其再生铝产量达37万吨, 依靠自主研发的“双室熔炼 plus 在线除气”系统, 达成全流程废铝保级回收, 产品直接供给国内外高端制造企业。魏桥创业集团, 在能源端另寻途径。针对光伏“靠天吃饭”与氧化铝连续生产之间的根本矛盾, 魏桥联合国家电投, 投资90亿元, 于滨州沾化打造4.5万亩盐碱地渔光互补光伏项目, 年发电量可超30亿千瓦时。更为关键的是, 配套建设的是500MW熔盐储能中心, 它跳开了传统“电—电”储能路径, 转而面向“电—热—汽”直接转化, 其能源转化综合效率为87%, 能把间歇性绿电转变为稳定工业蒸汽。当前, 魏桥绿电用能占比已处在20%至25%之间, 产品能效比国家一级标准更优, “绿铝”产品获得了市场低碳溢价。这一模式每年能够削减原煤消耗130万吨、二氧化碳排放260万吨。山东在数字化“归仓”与留存难题回收端, 搭建了“鲁循链通”工业再生资源回收加工智慧监测平台, 该平台依托一物一码、北斗定位和AI技术, 能实现每批次废铝来源可查, 去向可追, 轨迹可溯。平台落地之后, 有3368个自然人、160家回收加工企业、62家利用企业累计进行了注册废铝合金废铝板回收,全省废钢铁规范化回收加工量达到165. 24万吨, 货值超过40亿元。然而, 废铝板块的痛点依旧十分突出。2025年, 山东的废铝回收量为240万吨, 而其中有半数朝着省外流动了, 其原料缺口达到了260多万吨废铝合金废铝板回收,这直接致使产能利用率不足50%, 远远低于欧洲85%以及日本70%的水平。2025年时, 工信部等十部门联合印发了《铝产业高质量发展实施方案》, 其明确了2027年全国再生铝产量要突破1500万吨的目标。同年, 铸造铝合金期货以及期权挂牌而展开了交易, 行业发展逐渐趋向于规范。于山东来讲, 产量基数为187.9万吨, 这意味着, 全国每6吨再生铝里便有1吨源自山东, 然而, 能否把产能利用率从低于50%提升至合理水准, 取决于一个关键问题: 怎样让废铝原料留在省内。业内人士给出建议, 可对“鲁循链通”平台的废铝专属监管模块予以升级, 达成合同、货物、资金、票据、信息的“五流合一”。根据行业趋势而言, 伴随国家对再生资源行业秩序予以规范, 对“开票经济”展开整治, 那种依靠政策进行套利的粗放模式此时此刻正在逐步收窄, 而凭借数字化以及技术驱动建立起来的规范化回收体系呢, 极有可能会演变成下一阶段竞争方面的分水岭。
以上部分内容由“文心一言”整理拓展,转载请注明出处:https://www.2sg.net.cn//73372.html
