
本报告完成时间 | 2023年6月11日
重要提示, 本报告的观点以及信息, 仅仅是供那些符合证监会适当性管理规定的期货交易者去参考的。因为本平台当下暂时没办法设置访问限制, 要是您并不是符合规定的交易者, 为了控制交易风险, 就不要去点击查看, 也不要使用本报告的任何信息。对于由此给您带来的不便, 我们表示诚挚的歉意, 感谢您的理解与配合!
摘要
本期策略:
铁矿:2309合约短期观望废钢交易网,上方压力位810附近。
铁矿: 本周矿价整体呈现震荡且偏向强势的运行态势。回顾本周市场那运行着的主导逻辑: 其一, 在宏观层面, 美国债务上限法案已然落地, 需持续去关注6月美联储议息的相关决策;而国内经济复苏前景有所改善, 市场运行总体是平稳的, 政策利好预期难以去推翻证实不了的情况, 不过基本面依旧存在着潜藏的忧虑;其二, 于产业方面, 高铁水再加上低库存, 短期内是以利好驱动作为主要方面;其三, 从政策角度, 粗钢压减政策陆续被出台, 预计今年粗钢压减的总体基调是以实施产量平控作为主要方向。往后市展望, 海外金融方面的风波边际呈现缓和态势, 市场整体对于宏观状况的预期朝着好的方向发展, 09基差依旧处于这些年以来的高位状态, 钢厂因为利润的那般驱动, 其生产的意愿是比较强烈的, 铁水所展现出来的表现并不显得弱势, 然而现货在跟随上涨的时候表现得较为谨慎, 预期赛道在交易方面显得比较拥挤, 铁矿的估值处于阶段性的高位情况, 短期内的利好或许难以将其充分地进行兑现。
废钢, 本周其价格出现了回暖态势, 相比上周环比上涨幅度约为7.7元每吨。近期螺纹期货价格大幅向上攀升, 钢坯持续拉涨, 商家存在惜售心态, 再加上废钢资源偏紧这个状况, 驱动了废钢估值的修复。本周钢厂利润稍有得到恢复, 其生产需求仍然存在, 所以按照需求拉涨吸货, 促使废钢的价格中枢渐渐向上移动, 然而市场一直处于现实与预期这两者反复拉锯的状态之中, 进而导致废钢价格产生变化。对废钢市场基本面情况展开分析, 短期内供应强于需求, 抑制了废钢价格回升的速率。在供给端方面, 不管是样本大的钢厂, 还是样本小的钢厂, 其废钢到货量都回升到了去年的水平, 其中沙钢的废钢到货量比去年同一时期略微高些, 供给恢复的速度要比需求快, 这对废钢价格回升的速率起到了抑制作用。在需求端而言, 最近钢厂对于废钢的使用需求很难看到有明显好转的趋势, 小样本钢厂的废钢日消耗量接近去年同期水平, 然而大样本钢厂的废钢日消耗量和去年同期相比还是存在一定差距的。展望往后的市场情况, 近期市场开始了预期交易, 国内政策利好的预期很难被证明是假的, 但是基本面仍然存在风险因素。5月, 中国PPI同比跌幅持续不断扩大, 市场需求整体偏向弱势, 美国劳动力市场出现降温态势, 过度加息的预期迎来修复状况, 海外利空因素在短期内得到一定程度消化, 市场风险偏好呈现回暖迹象, 可是预期依旧需要现实给予支撑, 预计废钢价格在短期内会震荡运行, 主要跟随成材走势。
不确定因素:
海外金融风险、国内短期政策刺激、地产基建风险
铁矿
本周, 矿价整体呈现出震荡但偏向强势的运行态势。来回顾一下本周市场运行所遵循的主导逻辑, 其一, 从宏观面来看, 美国的债务上限法案已然落地, 要持续对6月美联储议息的决策状况予以关注;国内经济复苏的前景有所改善, 市场的运行态势总体是平稳的, 政策利好的预期难以被证明是虚假的, 只是基本面依旧存在着潜在的忧虑。其二, 在产业面方面, 处于高铁水并且伴随着低库存的状况, 短期是以利好驱动作为主要因素的。其三, 就政策面而言, 粗钢压减的政策陆续被颁布出来, 预估今年粗钢压减的总体基调是以平稳控制作为主要方向的。这周, 中国钢铁工业协会举行加快开发建设国内重点铁矿项目的调研座谈会, 此目的在于强化铁矿资源保障, 针对加快推进一批优质铁矿项目建设工作展开动员与部署。
在宏观层面, 海外金融领域所经历的风波, 其边际呈现出缓和态势, 国内相关政策所带来的利好预期, 难以被证伪, 经济复苏的前景得以改善, 然而基本面当中依旧存在着隐忧。就海外情形而言, 美国债务上限法案已然落地, 这一情况避免了美国国债出现违约现象, 另外还需要持续对6月美联储议息决策予以关注关注。从国内角度来看, 总体的经济复苏表现强于预期, 世界银行将中国2023年GDP同比增速上调至5.6%, 市场运行在整体上是平稳的, 消费以及房地产呈现出强劲的反弹态势。不过, 国家统计局前些日子公布的经济数据表明, 5月的时候, 工业品PPI同比降低了4.6%, 环比降低了0.9%, 工业品的市场需求整体而言比较微弱, 经济基本面依旧面临着挑战。
产业方面,高铁水叠加低库存,短期利好驱动为主。
本周, 在供给端方面, 铁矿发运整体呈现出偏强的态势, 其到港量处于近年来的低位水平。本周, 澳巴发运出现了环比增加的情况, 不过其中澳洲发运呈现为增量, 而巴西发运则是减量, 全球发运总量环比上升, 中国45港到港总量自上周短暂回升后再次明显回落, 北方港口到港量依然延续着下降的态势。加拿大魁北克发生的森林火灾, 迫使力拓集团加拿大铁矿公司停止了其铁矿业务, 这在短期内对铁矿石发运造成了扰动, 不过预计影响是有限的。
在需求端方面, 本周之时, 铁水产量处于高位状态, 疏港量环比呈现增加态势, 钢厂盈利持续朝着好转方向发展。铁矿下游需求稍微有了好转迹象, 众多指标达成企稳回升情况, 然而终端需求淡季依旧没有被打破。自5月开始以来, 各个地方相继出台粗钢压减政策, 预计今年粗钢压减的总体基调是以平控作为主要方式, 部分地区限产政策或许会在6月落地实施, 矿价上方压制力度不会减弱。部分钢厂有着计划复产或者提前结束检修之举, 驱动市场形成钢厂补库原材料的预期。然而, 6月处于需求季节性淡季阶段, 部分区域进入汛期, 再加上钢厂例行检修预期有所增加, 铁水产量总体趋势预计依然将会回落, 不过回落幅度或许不会很大。
在库存端, 本周港口库存持续呈现下滑态势, 其中澳矿以及巴西矿的库存都出现了减少量。钢厂的铁矿库存至今尚未见底, 故而要留意潜在的利多驱动因素。钢厂长流程生产所获得的利润较为充足, 这对钢厂进行补库形成了一定程度的驱动作用。然而, 从实际的情况来讲, 多数钢厂对于后市的预期秉持谨慎态度, 并且由于资金方面的压力, 依旧维持着低库存经营的情形。当下, 铁矿价格回升至中性水平, 可是钢厂在补库动作上依旧谨慎, 大多是以根据需求进行补库作为主要方式。从钢厂的进口矿库存总量指标以及库存消耗比指标的状况来看, 均处于近年来的低位。
对于后市进行展望, 海外金融方面的风波处在边际缓和的状态之下, 整个市场中宏观相关的预期呈现出变得向好的情况, 09基差依旧处于这些年以来的高位之处, 钢厂因为受到利润方面的驱动, 其生产的意愿表现得较为强烈,铁水所展现出的状况并不弱, 然而现货在跟涨表现上态度谨慎, 预期赛道当中交易显得很是拥挤, 铁矿的估值处在阶段性的高位位置, 短期内那些利好或许难以将其充分地予以兑现。操作给出的建议是: 2309合约在短期内采取观望的态度, 上方压力位在810附近。
1.1 现货价格:
1.2 铁矿基本面:高铁水叠加低库存,短期利好为主
供给端方面, 本周铁矿发运整体呈现出偏强的态势, 此态势下到港量处于近年来的低位水平。本周, 澳巴发运相比较之前环比有所增加, 在这当中, 澳洲发运属于增量情况, 而巴西发运则属于减量情况, 全球发运总量环比呈现上升状态, 中国 45 港到港总量自上周出现短暂回升之后又再次明显回落, 北方港口到港量呈现延续下降的态势。
5月31日, 加拿大魁北克森林大火对铁矿石发运造成短期扰动, 不过预计影响程度有限 , 当时通往拉布拉多的高速公路因森林大火被阻断且铁路线也被迫中断 , 力拓旗下的加拿大铁矿公司不得不暂停铁矿业务 , 近三年加拿大铁矿石出口量占据全球的份额惟有大概0.8% , 到达中国的比例仅仅约为28.9% , 所以此次森林火灾在短期致使发运量出现一定程度下跌幅度预计在16至20万吨之间 , 但整体预计影响是有限的。
5月29日至6月4日, Mysteel澳洲巴西19港铁矿发运总量是2645.1万吨, 此总量与之前相比环比增加了167.6万吨。其中, 澳洲发运量为1915.9万吨, 和之前环比增加了221.0万吨, 在这当中, 澳洲发往中国的量是1639.4万吨, 与之前环比增加了283.3万吨。而巴西发运量为729.1万吨, 和之前环比减少了53.4万吨。全球铁矿石发运总量是3118.6万吨, 和之前环比增加了170.2万吨。拥有到港总量为2011.6万吨的中国47港, 其数量相较于上一周期环比减少了397.3万吨;而有着到港总量是1960.2万吨的中国45港, 其数量环比减少了283.9万吨。
需求端,本周铁水产量处于高位,疏港量环比增加,钢厂盈利持续好转。铁矿下游需求略有好转,多个指标实现企稳回升,但终端需求淡季仍未被打破。5月以来,各地陆续出台粗钢压减政策,预计今年粗钢压减的总基调以平控为主,部分地区限产政策或将于6月落地废钢交易网,矿价上方压制力度不减。部分钢厂计划复产或提前结束检修,驱动市场形成钢厂补库原材料的预期。然而6月正值需求季节性淡季,部分地区进入汛期,叠加钢厂例行检修预期增加,铁水产量总体趋势预计仍然回落,但幅度或不大。
Mysteel进行调研, 涉及247家钢厂, 其高炉开工率为82.36%, 与上周相比呈现持平状态, 和去年同期相比下降了1.75个百分点;高炉炼铁产能利用率为89.67%, 同上周相比保持持平, 跟去年相比下降了0.47个百分点;钢厂盈利率为43.72%, 环比情况下增加了10.82个百分点, 同比则下降了15.15个百分点;日均铁水产量是240.82万吨, 环比增加了0.01万吨, 同比下降了2.44万吨。
港口库存方面, 本周呈现持续下滑态势, 其中澳矿库存减少, 巴西矿也在减少。钢厂铁矿库存尚未见底, 需留意潜在利多因素。钢厂长流程生产利润可观, 对钢厂补库有一定推动。但实际情况是, 多数钢厂因资金压力, 仍保持低库存运营。眼下铁矿价格回升至中性水平, 钢厂补库动作谨慎, 多按需补库。从钢厂进口矿库存总量指标以及库存消耗比指标来看, 均处于近年较低位置。
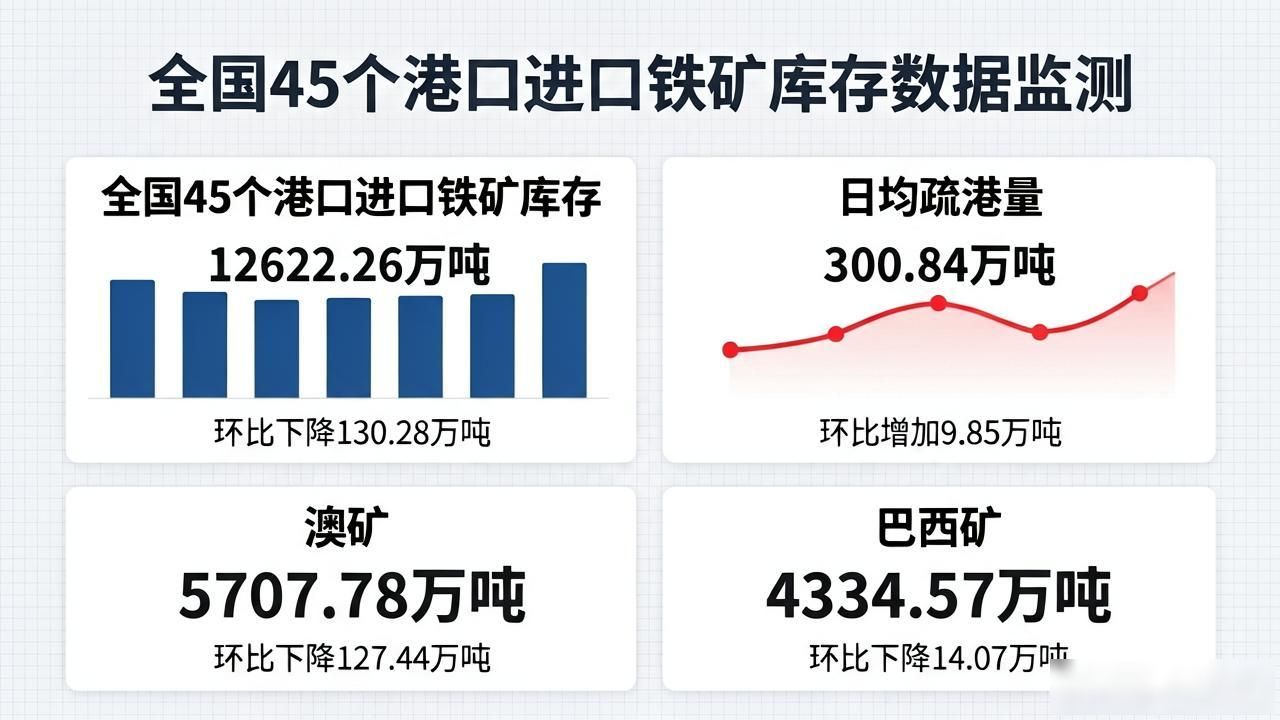
Mysteel统计, 全国45个港口进口的铁矿库存是12622.26万吨, 与上一统计周期相比, 环比下降了130.28万吨, 而日均疏港量为300.84万吨, 较之前增加了9.85万吨。从分量来看, 澳矿为5707.78万吨, 下降了127.44万吨, 巴西矿是4334.57万吨, 下降了14.07万吨。全国47个港口进口铁矿石的库存总量是13239.26万吨, 环比下降了127.28万吨, 47港的日均疏港量为313.64万吨, 环比增加了10.65万吨。全国钢厂这里面的进口铁矿石库存总量是8470.85万吨, 和上一阶段相比减少了72.32万吨, 当前样本钢厂其进口矿每天的消耗使用量是292.82万吨, 跟上一阶段相比增加了1.47万吨呢, 库存与每天消耗之比是28.93, 跟上一阶段相比减少了0.39天。
1.3 高低品价差:震荡运行
废钢
这周废钢价格有回暖迹象, 比上周环比每吨上涨了大概7.7元。从地区方面来看, 多数地区废钢现货价格都出现了上涨 , 华东、华中地区废钢价格涨幅比较大 , 高于全国平均水平。上周到本周初期间 , 螺纹期货大幅向上攀升 , 钢坯持续拉涨 , 商家因惜售心态 , 再加上废钢资源比较紧张 , 从而驱动废钢估值得到修复。然而华北地区废钢价格持续探底 , 本周周初证实唐山限产消息是假的 , 市场信心转弱 , 钢厂趁机对废钢采取压价举措 , 供货商出货节奏加快。本周, 钢厂利润稍微有所恢复, 生产需求仍然存在, 所以按照需求拉动价格上涨来吸纳货物, 使得驱动废钢的价格中枢渐渐向上移动, 然而市场一直处于现实与预期的反复拉扯锯动, 致使废钢价格产生变化。
对废钢市场基本面情形予以剖析, 短期内供应强过需求, 对废钢价格回升的速率产生抑制作用。在供给端, 不管是大样本还是小样本的钢厂, 其废钢到货量都回升到了去年的水准, 沙钢的废钢到货量比去年同期略微高些, 供给的恢复要比需求快, 从而抑制了废钢价格回升的速率。在需求端, 近期钢厂使用废钢的需求难以见到明显的好转态势, 小样本钢厂的废钢日耗接近去年同期水平, 然而大样本钢厂的废钢日耗和去年同期相比仍存在一定差距。从结构方面来看, 本周高炉利润依然处于高位, 长流程钢厂的废钢日耗出现小幅回升, 较短流程钢厂表现得更强。库存端环节, 钢厂的废钢库存一直持续处于探底状态中, 和去年同一时期的水平相比较, 其间差距正逐步变得越来越大, 废钢基地的库存跟往年同一时期的水平相比较, 依旧存在着一定程度的差距。从用于衡量市场情绪的指标方面进行观察, 市场里各个不同主体的心态呈现出看升的态势, 这种心态相较于上一周来说, 已经有所缓和, 钢厂以及贸易商当中, 看跌的比例出现了小幅的回升。
就铁元素比价这个角度而言, 本周的时候, 废钢价格出现了回升, 铁水价格同样出现了回升, 铁废之间的价差有所收窄, 铁水在性价比方面依旧是比较明显的。按照我们所具备的测算模型, 截止到6月9日, 废钢价格跟铁水成本之间的价差收窄到了139.6元每吨。本周铁废价差相较于上周是有所收窄的, 环比收窄幅度大概是80元每吨, 主要原因在于铁水成本回升的速率要高于废钢价格, 当前铁水具备相对较高的性价比。从利润以及开工率的角度来看, 近期钢厂长流程利润上行的势头逐渐变弱, 钢厂短流程利润仍然处于较低的水平。钢厂长流程开工率呈现出低迷的态势, 一直持续处于近年来的较低位置, 短流程开工率稍微高于去年同一个时期的水平, 要留意关注近期电炉钢厂生产方面的边际增量。
往后市进行展望, 近期市场开启了预期交易, 国内政策利好的预期是很难被证伪的, 可是基本面依旧存在着风险因素, 5月份中国PPI同比的跌幅持续扩大, 市场需求整体而言比较偏弱, 美国劳动力市场出现降温, 过度加息的预期迎来了修复, 海外利空因素短时间内有所消化, 市场风险偏好有所回暖, 然而预期还是需要现实来支撑的。预计废钢价格短期内会震荡运行, 主要是跟随成材。
2.1 现货价格:
2.2 废钢供给:回升至去年同期水平
2.3 废钢需求:低位运行,弱于供给
2.4 废钢库存:钢厂库存持续探底
2.5 市场情绪:钢厂、贸易商心态有所好转
2.6 铁废差
依我们的测算模型来看, 截至6月9日,废钢价格跟铁水成本之间的价差为139.6元每吨。本周铁与废的价差相较于上周出现了收窄情况, 环比大概收窄80元1吨。主要原因在于铁水成本回升的速率超出了废钢价格, 当下铁水具备一定性价比。从利润跟开工率的角度观察, 近期钢厂长流程的利润上升趋势变弱, 钢厂短流程利润依旧处于较低水平。钢厂长流程开工率呈现低迷态势, 一直处于近年的低位, 短流程开工率略微高于去年同期, 留意近期电炉钢厂生产的边际增量。
以上部分内容由“文心一言”整理拓展,转载请注明出处:https://www.2sg.net.cn//73668.html
