
一、当日行情概况
2026年6月26日, 中国铝业(601600)开始交易时股价为8.87元, 当日结束交易时股价是8.40元, 当天股价下降幅度为4.55%, 当日成交金额为24.64亿元, 股票转手率为2.20%, 盘中股价最低达到8.33元, 创造了近三个月股票价格的最低纪录。近三个月以来, 该股票从11.97元下跌至8.40元, 累计下跌幅度将近30%, 短期内连续多日成交量大量增加且股价向下急剧下跌, 资金逃离的特点非常明显。同期, 有色板块整体呈现全线走弱态势, 在前一交易日, 沪铝期货出现大跌情况, 跌幅达到2.58%, 尽管在26日这一天, 期货价格有小幅止跌表现, 然而, 市场之中的悲观情绪并没有得到修复, 在此期间, 个股走势与期货市场以及现货市场形成了阶段性背离, 呈现出下行走势。
二、当日出现大跌, 核心驱动因素其一, 是投行看空情况持续发酵之下, 外资情绪受到压制。
6月15日, 高盛把中国铝业H股评级调低至“沽售”, 目标价降低40%, 预计2026年到2027年全球铝产能集中释放、冶炼利润收缩, 这成了本轮下跌的引发原因。在A+H联动机制下, 港股持续呈现弱势并不断传导到A股, 北向资金、量化资金持续进行减仓, 6月全月主力资金累计出现大幅净流出, 26日恐慌抛压集中释放, 进而扩大了跌幅。市场对远期供给预期进行了过度解读, 忽视了国内电解铝产能政策天花板存在着硬性约束, 该约束为 4500 万吨, 由此形成了情绪性踩踏。
(二)短期产业基本面偏弱,淡季压制价格
首先先说当前, 6月正置身于传统制造业的淡季时段, 建筑以及型材下游的采购意愿呈现出低迷态势, 并且国内铝锭现货价格单周出现超1000元的下跌情况, 现货走弱进而压制了板块估值。其次国内云南的复产产能处于持续落地状态, 短期流通铝锭供给在边际上变得宽松起来, 国内显性库存有小幅累积, 资金担心二季度冶炼盈利环比出现收缩。最后叠加6月23日股权激励限售股解禁, 虽说解禁规模仅仅只有0.17%, 但在悲观环境下减持预期让持股信心进一步动摇, 使得抛售行为加剧。
(三)宏观流动性预期扰动美元走强
预期美联储削减利息持续被往后延迟, 美元指数始终保持处在高位之上, 总体大宗商品此时受到压力呢。市场怀有担忧情绪, 觉得海外制造业恢复的情形赶不上所期望的那样, 有色金属的需求整体呈现出变弱的态势, 资金从周期资源股当中集体进行撤离, 有色板块就在当日出现了大幅度下跌的情况, 中国铝业于板块里作为龙头, 其下跌幅度位于前列位置, 这属于板块的系统性调整再加上个股情绪导致的利空出现一致性共振现象了。
(四)技术面破位触发止损抛压
股票价格接连跌破, 九元、八点八元这两道关键支撑位置2026废铝炼铝锭的利润,多条中长期均线构建出空头压制态势, 融资盘触碰止损线, 被迫进行平仓, 进而形成越下跌越抛售的负反馈情况。前期在年内积累了大量浮盈筹码, 资金借着利空消息集中进行兑现, 从而进一步增大当日跌幅。
三、公司基本面支撑(对冲短期下跌风险)
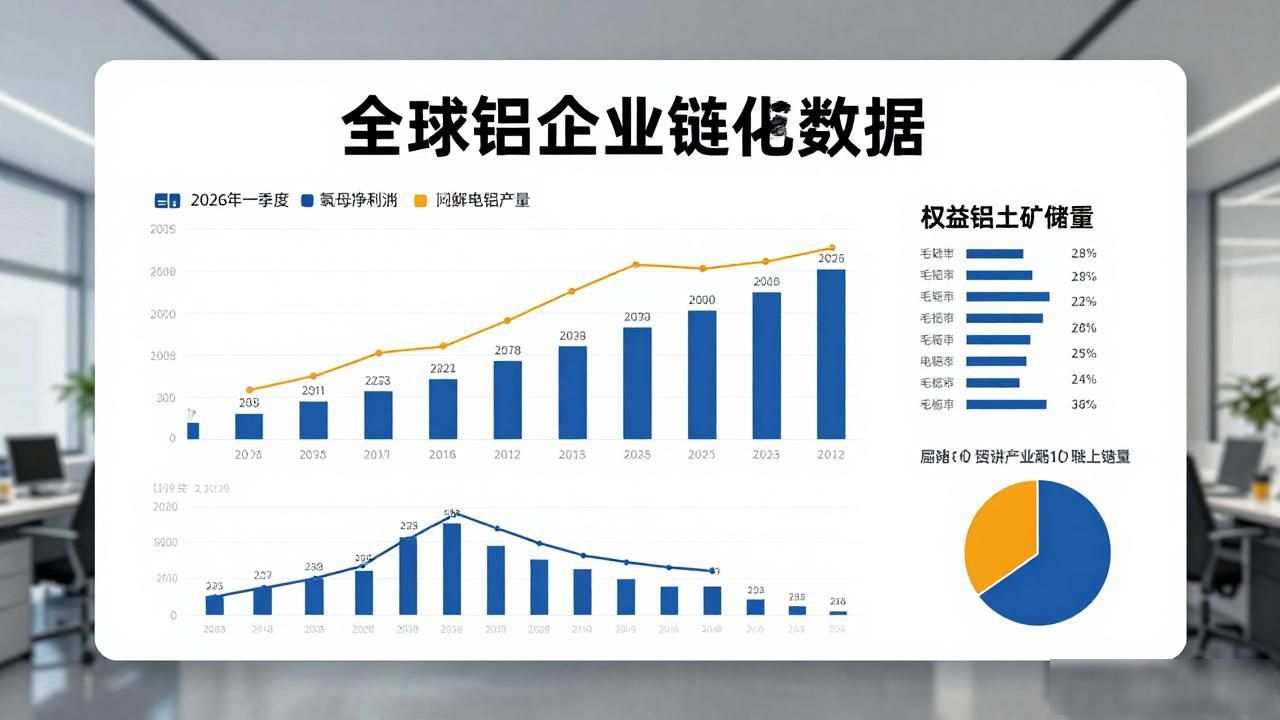
短期内, 情绪出现了下跌的情况, 然而, 这并没有改变公司核心基本面的相关逻辑。首先, 公司身为全球铝全产业链的龙头企业, 它的氧化铝产能达到了2504万吨, 电解铝的产量为782万吨, 其权益铝土矿的储量有27亿吨, 自给率为78%, 这种一体化的布局能够使周期波动得到平抑, 在成本方面具备优势, 在行业内处于领先地位。其二, 业绩维持着高增长态势, 在2026年一季度的时候, 归母净利润为55.27亿元, 相比之下同比增长了56.35%, 毛利率能高达25.83%, 经营现金流达成了108.81亿元, 盈利质量稳健扎实。现阶段其TTM市盈率未满10倍, 处于历史上的低位区间。其三, 供给端在长期之中存在刚性约束, 国内电解铝产能将永久锁定在4500万吨上限, 当前运行产能已接近满产状态, 不存在大规模扩产的空间;中东地缘冲突致使超200万吨海外铝产能长期受到损害, 全年全球电解铝维持供需缺口, 从中长期来看支撑着铝价的底部。
四、针对分阶段的未来不同时期走势开展预判, 其中短期也就是一至四周, 呈现出震荡磨底状况, 而修复空间是有限的。
在短期内, 市场的悲观情绪还没有完全被清除干净, 高盛给出的看空观点、处于淡季的需求、资金出现流出这三大具有压制作用的因素依然存在着。股价非常有可能在8.0元至8.9元这个区间内进行震荡从而构筑底部, 在8.3元附近有着阶段性的支撑, 而在上方9元的位置则形成了强大压力。只要沪铝期货能够持续且稳定地保持住, 现货库存能够加速地进行去化, 这样才会迎来幅度较小的估值修复;相反要是下游一直处于疲软状态, 那么就存在下探至7.8元附近历史支撑位置的可能性。短期内主要是以情绪修复作为重要内容, 很难出现那种具有趋势性的反转行情。
(二)中期(下半年 7-12 月):震荡上行2026废铝炼铝锭的利润,估值修复可期
三季度到来后逻辑会出现反转, 其一, 下游消费呈现回暖态势, 光伏、新能源车以及储能纷纷进入装机旺季, 新能源运用的铝增量能够对冲地产需求下滑, 其二, 国内西南地区水电进入枯水阶段, 电解铝厂存在减产的预期, 从而收缩国内供给, 其三, 印尼新增产能投产速度没有达到悲观预期那么快, 在电力基建的约束之下全年新增增量有限, 无法扭转全球供需缺口。有望重回24000至28000元每吨区间的铝价中枢, 会带动公司冶炼利润修复, 再叠加低估值优势, 股价有望反弹至10到12元区间, 修复前期超跌幅度。
(三)长期(2027 年):周期上行逻辑延续
从长期的维度来看, 电解铝的供给弹性缺乏充足性, 新能源轻量化方面的需求在持续做增长, 铝资源其稀缺的属性正逐步得到强化。该公司在上游的铝土矿资源储备是充足的, 在海外的布局在持续不断变得完善, 公司业绩具备着稳定增长的基础条件, 在周期处于上行周期期间, 其估值存在着进一步提升的空间。
五、核心风险存在, 其与操作提示相关, 其中下行风险在于, 美联储持续维持高利率, 致使美元走强进而压制大宗商品;同时国内地产、制造业复苏持续无法达到预期状态, 铝材在需求方面长期持续疲软;再者中东地缘冲突趋于缓和期间, 海外停产的铝厂, 集中出现复产情况, 使得全球供给大幅增加。而上行催化表现为, 几内亚收紧铝土矿出口, 由此上游原材料价格抬升, 对铝价起到支撑作用;国内出台稳增长政策, 使得基建、地产用铝在边际上有所改善;新能源装机超出预期, 带动铝消费呈现快速增长态势。
六、总结
6月26日, 出现了4.55%的大跌, 属于短期多重利空共振下边的情绪性超跌, 这种状态并没有破坏公司中长期基本面逻辑。短期来看, 股价仍然会磨底, 以此来消化悲观预期, 不过波动风险比较大。下半年, 随着供需格局得到改善, 消费旺季来临, 股价具有估值修复的行情。当前是低估值, 再加上行业供给刚性, 中长期配置价值明显地显现出来, 但在短期不适合盲目去抄底, 需要跟踪沪铝价格、下游开工, 以及北向资金流向这三大核心指标, 以此来确认企稳信号。
风险给出提示, 这篇文章单单是依据公开市场数据来进行客观分析的, 并不会构成任何投资方面的建议。
以上部分内容由“文心一言”整理拓展,转载请注明出处:https://www.2sg.net.cn//74074.html
