
华南废钢市场资源流向特点——区域循环紧密
华南地区作为我国经济发展的龙头,汽车制造、船舶制造、机械加工、家电生产等多个制造业领域蓬勃发展,使该地区成为废钢资源的重要来源地。这些行业的发展不仅保证了废钢市场规模大、材质种类丰富,而且交易活动频繁。然而,废钢质量参差不齐的问题普遍存在,大多数材料需要进一步加工才能重新使用。因此,华南地区的回收渠道十分广泛,包括废品回收站、天元二手料、金属市场、废金属加工企业等。这些渠道的存在,使得废钢资源的回收利用更加便捷、高效。
广东省作为华南地区乃至全国重要的废钢产区之一,制造业高度发达,保证了废钢资源产量大、材质种类多样化。尤其是众多五金加工厂的存在,导致工业废钢(如优质冲孔材料)比例较高。尽管该地区电弧炉炼钢厂较多,但受利润影响,产能利用率波动较大,导致整体开工率维持在25%至55%之间,导致粗钢产量相对较低。因此,广东省废钢消耗量明显低于产量,约30%的废钢流向广西、湖南、江苏、河北等地。这主要得益于该地区发达的水运系统,降低了运输成本,扩大了市场。废钢资源的流通范围。
广西废钢资源分布广泛,覆盖南宁、柳州、桂林等多个城市。收集和运输网络需要跨越广阔的地理区域。通常300公里以内的距离适合陆路运输,而更长的距离则依靠水路运输。或者从陆地转移到水中。受益于当地政策支持和丰富的水电资源,广西吸引了大量民营钢铁企业投资建厂,其中包括许多采用电弧炉技术和大型高炉的炼钢厂。但当地废钢产量无法满足市场需求,约40%的废钢需要从广东、海南、浙江等地进口。为保证原材料稳定供应,广西钢铁企业一般通过直接派员前往广东设立收集点的方式采购废钢。这种方法不仅减少了中间商环节,还提高了废钢质量的控制能力。此外2025废钢铁的利润,成品钢材运输车运载废钢回程的模式,有效降低了物流成本。这种做法在华南地区比较普遍,而在全国其他地区则很少见。
综合来看,华南地区总体上是废钢资源流出地区,其中广东省是废钢的主要出口地区,广西是废钢的重要进口地区。两省废钢资源的紧密流通,形成了原材料和成品的有效联动机制,加强了区域合作的紧密性。这种互动模式不仅促进了资源的有效配置,也为两地钢铁产业的可持续发展提供了坚实的基础。
2025年华南废钢市场展望——价格重心小幅下移
从宏观政策角度看,为推动“碳达峰”和“碳中和”目标的实现,广东、广西两省针对钢铁及废钢行业制定了多项重点政策措施。首先,广东省和广西壮族自治区都制定了明确的碳排放控制目标。例如,到2025年,非化石能源消费比重将分别达到32%以上(广东)和30%左右(广西),并计划到2030年实现这一目标,实现更严格的减排标准。为此,两地政府均强调工业领域碳减排的重要性,对钢铁等高耗能行业实行严格的产能置换、项目备案和环评制度。此外,广东省选定48家单位作为第一批碳达峰和碳中和试点,覆盖城市、乡村、社区等层面,探索低碳发展模式。在钢铁行业,国家碳达峰实施方案要求钢铁企业2025年碳排放达峰,并设定2030年碳排放较达峰减少30%的目标。广东省积极响应这一政策,将通过以下方式实现这些目标:技术创新和产业结构调整。
对于废钢市场,各省区都致力于优化资源利用效率。例如,《广西壮族自治区工业行业碳达峰实施方案》提到要提高废钢利用率,而《广东省循环经济发展实施方案》则鼓励发展废钢。发展循环经济,促进资源节约集约利用。具体措施包括但不限于:健全废钢加工流通体系,推动废钢回收再利用;支持成立低碳冶金创新联盟,制定氢冶金行动计划,加快低碳冶炼技术研发和应用。加强废钢行业财政返还或奖励补贴,鼓励企业参与发票和规范操作。
华南地区上述相关政策措施对废钢市场结构和市场状况产生了深刻影响。一方面,随着电炉炼钢比重逐步提升,废钢需求有望持续增长,不仅有利于缓解铁矿石依赖问题,也为废钢提供更多商机供应商。另一方面,政策驱动的绿色转型和技术创新可能会改变市场竞争格局,促使更多企业投资高效、环保的废钢加工设备和技术,从而提高整个行业的技术水平和服务质量。行业。同时,地方政府或将加大对废钢行业的财政支持力度,这将有利于改善企业经营环境,减轻企业成本负担,进一步激发市场活力。但值得注意的是,短期内,政策调整带来的不确定性可能导致市场价格波动加大,尤其是钢厂利润被压缩时,可能会采取降低采购价格来控制成本。这对废钢供应商提出了更高的风险管理要求。
从供需基本面来看,预计2025年华南废钢市场将呈现供需下滑的态势,但供需缺口或将收窄。
从华南地区废钢供应端来看,一是折旧废钢产量或将小幅增加。尽管房地产市场仍处于复苏阶段,房屋拆迁产生的废钢可能仍将维持在较低水平2025废钢铁的利润,但随着人民生活水平的提高和新能源汽车的经济优势更加凸显,家电、汽车的报废量将持续增加。已进入高峰期。预计华南地区家电、汽车拆解产生的废钢资源将有所增加。二是废钢加工产量可能下降。随着国民经济继续稳中求进发展,市场需求整体偏弱,短期内难以快速恢复。这对包括华南地区在内的制造企业的订单产生了负面影响。机械制造、零部件加工、五金灯饰等行业开工率可能持续较低,部分小企业甚至可能面临破产风险,导致这些行业产生的废钢减少。三是自产废钢产量可能继续减少。 “碳达峰”和“碳中和”背景下,粗钢产量预计将减少。随着钢铁企业生产技术的升级,自产废钢的产生率下降,回收率提高。综合来看,预计2025年华南地区废钢供应量将减少至2900万吨,同比下降8.81%。
此外,华南地区废钢加工基地的加工利润处于历史低位。平均加工利润只有10-30元/吨。有的网站近两年甚至出现了较大亏损。这大大降低了废钢加工基地的盈利能力。加工乃至企业意愿,如果2025年利润持续低位或进一步收窄,废钢加工能力可能会相应减弱,从而削弱供应能力。
从华南地区废钢需求来看,国家鼓励长流程转电弧炉产能,发展绿色炼钢,提高废钢利用率。华南地区作为国内电弧炉的重要地区,将继续积极响应这些政策,促进废钢需求的增长。此外,虽然房地产行业对钢材的需求可能下降,但机械、汽车、船舶、能源等行业的需求还有增长空间。 “基石计划”的实施将进一步凸显废钢作为黑色资源补充的重要性,有利于增加废钢需求。在“绿色双碳”背景下,高炉转电弧炉的趋势以及炼钢中废钢比例的增加可能会导致粗钢产量下降,但同时也将导致粗钢产量下降。增加废钢需求。但钢铁企业的低利润和阶段性亏损可能会抑制生产和使用废钢的积极性。综合来看,预计2025年华南地区废钢需求量将小幅减少100万吨至2400万吨,同比下降4.00%。
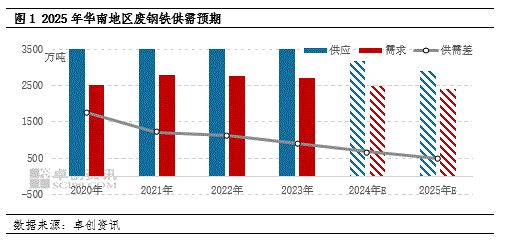
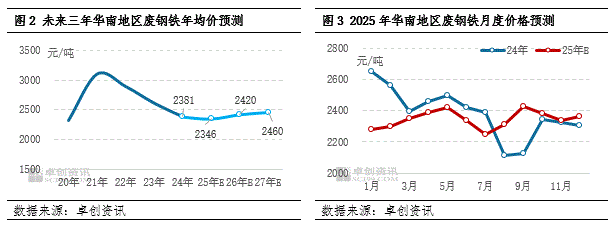
综合来看,预计2025年华南废钢市场将呈现供需下滑的局面,但供需缺口有望收窄。受益于政策支持和技术进步,废钢利用效率有望提升。但钢铁企业盈利能力较低、阶段性亏损可能会影响其生产和利用废钢的积极性。此外,近两年,全国钢铁企业利润空间不断收窄,终端钢材需求减弱,废钢短期性价比优势并不明显。这给华南废钢市场带来压力,但下方有支撑。预计2025年华南地区废钢价格将上涨,若在区间内震荡,重心或将下移。具体数据来看,预计2025年华南地区重垃圾年均价格为2346元/吨,较2024年2381元/吨,价格重心下移1.45%。
商业咨询、媒体采访
以上部分内容由“文心一言”整理拓展,转载请注明出处:https://www.2sg.net.cn//63160.html
