
自2024年至2025年期间,针对铜类上市公司,对其自给率以及进口有关情况展开整体统计。
一、核心结论速览
中国铜行业,整体原料自给率,仅仅处于13%至18%的范围,铜精矿对外依存度,高度达到80%至85%,精炼铜净进口,大概是358万吨。
上市公司之间,自给率呈现出分化明显的态势,其中,资源型企业的自给率处于百分之三十至百分之六十的范围,冶炼主导型企业大多在百分之五至百分之二十五之间,而纯加工企业的自给率近乎为百分之零。
进口的来源呈现出高度集中的态势,其中,铜精矿主要是来自智利,其占比约为33%,还有秘鲁,占比约为25%,另外还有刚果(金),占比约为12%,这三个国家加起来的合计占比超过了70%。
二、主要铜类上市公司自给率排名(2025 年最新)
三、中国铜行业进口整体情况(2024 年官方数据)
1. 铜精矿进口
进口的数量是,2811 万吨,这里指的是实物量。其中,金属量大约是 650 万吨。其与去年同期相比,增长了 2.1%,并且创下了历史的新高度。
进口金额:4821 亿元,占全国进口贸易总额的 2.62%
于对外依存度而言,其处在80%至85%的范围,国内铜精矿产量仅仅是177万吨,然而精炼铜的总产量却达到了1302万吨。
2. 精炼铜进口
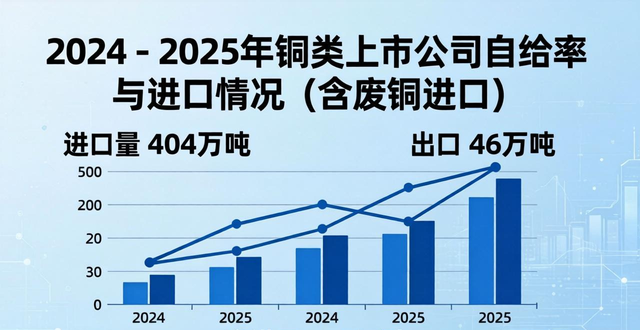
进口量:404 万吨,出口 46 万吨,净进口358 万吨
外面依赖的程度是,大约百分之二十七,这是依据二零二四年精炼铜表面上消费的数量大概一千三百万吨来进行估算的。
3. 废铜进口
需要进口的数量是二百二十五万吨,其中主要的来源地是美国,占比百分之十九点五,还有日本,占比百分之十二点一,以及欧盟,占比百分之十点八。
四、进口来源国分布(2024 年)
五、自给率差异成因分析
基于资源禀赋的差异:西部矿业、紫金矿业等具备国内乃至全球高品位的大型铜矿,可是江西铜业、铜陵有色等冶炼龙头所拥有的自有矿山规模有着局限,并且发展战略也不一样,资源型企业,像紫金、洛钼、西部矿业,它们优先在全球范围内布局优质矿山,致力于追求高自给率以此来锁定成本,而冶炼主导型企业,比如江铜、云铜、铜陵有色,是以扩大冶炼产能以及深加工作为主要方向,原料依靠进口长单和现货采购,产能扩张按照不同节奏推进,米拉多二期,也就是铜陵有色在2025年6月投产的项目代理废铜进口,它会新增14万吨产能,自给率由此从8.78%提升至大约10.3%,西藏巨龙铜矿二期,这是紫金矿业的项目,会在2026年达产,年产能为35万吨,能够显著提高自给率。
六、行业趋势展望
成为行业共识的是自给率提升,头部企业加速海外并购,像紫金收购联合黄金、江铜布局南美,海外产能占比已超60%,进口依赖度短期难以降低,国内铜矿品位普遍低于0.5%,然而海外高品位矿山成本优势显著,预计未来5年铜精矿对外依存度仍将维持在80%左右,废铜回收比例提升,再生铜占比有望从当前20%提升至2030年30%,部分缓解进口压力。
祝您有财神一直伴随左右!只求您点个赞代理废铜进口,关注一下,然后再离开!张老盈(老叔变成老盈)用大白话进行解析。
多谢那爱音符,好爱其朋友圈,好爱那蝴蝶视,如此心怀关爱而去关注同名的锦鲤鱼透视库哦!
(注意:这篇文章是依据公开的信息去进行整理的,并不构成任何一种投资方面的建议,市场是存在风险的,做出决策的时候需要谨慎一些)
以上部分内容由“文心一言”整理拓展,转载请注明出处:https://www.2sg.net.cn//72038.html
