
摘要提示:
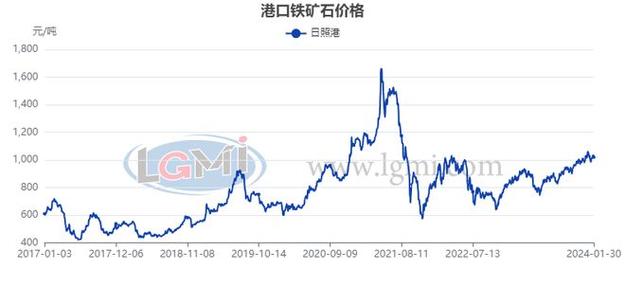
全球矿市的供需格局发生了转变,这对其产生了制约作用。同时,融资矿的风险在加重,使得矿市的悲观预期增强。基于这些原因,2014 年铁矿石价格一直处于弱势下行的态势。普氏指数在上半年的跌幅达到了 30%,最低时跌至 89.00 美元/吨。
当前矿价已经大幅度下降,部分已经体现出之前的利空消息。然而,矿市的基本面依然没有迎来有效的改善,矿价继续下行仍然是主要的基调。其一,高位的库存仍然难以有效地减少,持续对矿价进行压制;其二,未来的供给压力不但没有减轻,反而在不断增加,并且需求的高峰已经过去,国内矿市的供需失衡状况将会继续延续;其三,废钢的替代效应逐渐开始显现,给未来的矿石需求端带来了冲击。
矿价因结构性供应过剩而出现下行,不过趋势性下跌并不代表矿价会一直跌下去,其价格依然有成本在支撑。从理论上来说,铁矿石价格要跌到某一生产成本线,让矿市供需两端再次达到平衡,价格才能够稳定下来,所以后续矿价下行会依次对生产成本端给予矿价的支撑进行测试;而国内矿山的生产成本处于相对高位,并且对价格的反应很灵敏,在短期内将会构筑矿价下行的底部。
进口矿价格具有明显优势,且品质也较好,所以替代国产矿的效应已经显现出来。本文依据进口矿替代国产矿这一情况,一直推论到矿市重新达到平衡,由此分析得出,未来矿价在 80 美元/吨这个水平上,会受到国内矿山成本的较强支撑。
综上所述,铁矿石市场呈现中长线空头格局,价格重心呈现下移态势,这是大趋势。下方关键支撑线为 80 美元/吨,对于阶段性反弹的时间和幅度需谨慎对待。在没有大的刺激政策出台的情况下,铁矿石价格将处于震荡反复且呈“螺旋式”下行的过程,反弹高度会越来越低,上方 100 - 110 美元/吨的压力较大,反弹后进行沽空仍是主要策略。
一、 多因素助推铁矿石价格下行
1.1 主因源于矿市供需失衡
2014 年上半年,黑色产业链呈现出漫长的下跌态势。各品种的基本面处于弱势运行状态,价格一直持续下降,并且出现了明显的跌幅。部分品种已经跌到了历史低位附近。另外,不同品种之间的价格表现各不相同,钢材价格的跌幅要比其上游原材料的跌幅小,在这当中,钢矿的表现尤为突出。具体来看,钢价指数年初是 127.95 点,到 6 月底降至 120.07 点。其下降幅度仅为 6.16%。与此相对应的是,矿价指数年初为 135.30 点,一路跌到 97.40 点。其跌幅为 28.01%,远大于钢价的跌幅。现货价格的表现也是这样的。螺纹钢(上海,20mm)的价格在上半年的跌幅仅仅是 11.05%。而普氏指数的跌幅却达到了 30.67%。
矿价大幅下行的主要原因是全球矿市的供需格局发生了转变。全球主要矿商持续进行扩产,在 2014 年,全球四大矿商新增的产能达到了 1.95 亿吨,增幅达到了 20%。由于新增产能的释放,供给一直保持着增长的态势。而铁矿石的需求端受到国内钢铁生产放缓的限制,其增速难以与供给相匹配。因此,矿市从这种情况转变为结构性供应过剩。
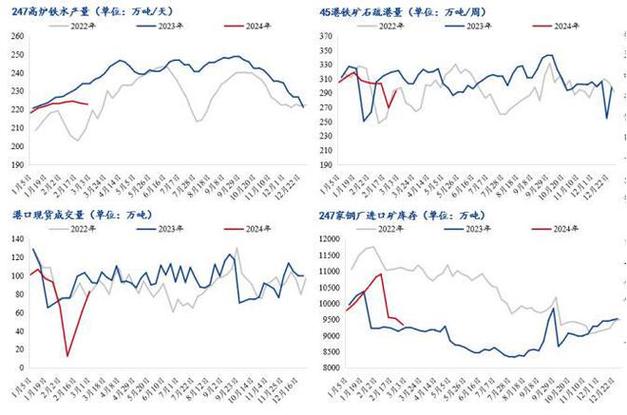
全球矿市供需失衡的一大表现为国内供需存在明显缺口,这种情况使得港口库存持续处于高位并保持运行状态。具体来看,1 至 6 月份我国铁矿石的累计进口量是 4.57 亿吨,和去年同期相比增长了 18.96%;国内铁矿石原矿在 1 至 6 月的累计产量为 7.11 亿吨,同比增长了 9.94%;基于此,国内铁矿石 1 至 6 月的供给总量是 6.60 亿吨,相较于去年同期增长了 16.03%,增幅较为明显。我国的生铁产量是 3.62 亿吨,只是稍微增加了 1.23%。把它折算成铁矿石成品矿所需要的量是 5.79 亿吨,供需之间的缺口达到了 0.81 亿吨。
1.2 融资矿加速矿价调整
一般来说,钢价的走势和矿价的走势是趋于一致的,并且两者的跌幅也比较接近。同时,由于全球主要矿商在铁矿石市场的主导地位并没有完全消失,所以铁矿石价格的表现应该比钢价稍强一些。然而,从上述的分析能够得出,矿价的跌幅要比钢价明显更大。除了矿市供需失衡使得矿价下跌之外,还存在其他的因素在推动矿价加速下行,比如融资矿。
铁矿石作为全球第二大大宗商品,其融资矿体现了该商品所具备的金融属性。国内钢铁行业因受制于产能过剩的问题,近年来一直处于低迷状态,钢厂的盈利状况也不理想,并且资产负债率长期处于高位运行。银行考虑到资金风险,并且为了配合国家钢铁产能调整政策的需要,所以在放贷时难以偏向传统的钢铁行业。从去年下半年开始,频繁有钢贸商资金链断裂以及钢厂老板破产跑路的情况被爆出,在此之后,银行纷纷缩减或停止了对钢贸、钢厂的贷款。正是在这样的背景下,铁矿石的融资需求不断提升。在信贷处于紧张状态,资金成本较高的环境当中,通常融资铜以及融资矿的需求会有所上升。尽管相较于铜而言,铁矿石并非是特别适合的融资品种,然而由于我国矿石对外依存度较高,且总进口金额较大,所以铁矿石成为了钢铁产业链上的一种融资方式。
融资矿对矿市的冲击是很明显的。它的直接表现为推动港口库存持续上升。港口高位库存意味着供给环境宽松,从而压制了矿价表现。另外,2014 年人民币不再像以往那样升值,而是大幅贬值,铁矿石融资的汇兑收益也就不存在了。矿价弱势下行,导致铁矿石价值减少。因此,市场对融资矿抛售的预期在升温,这进而加重了矿市的悲观预期。银监会在 4 月中旬发出通知,要求银行调研铁矿石贸易融资情况。当时,铁矿石价格从 117 美元/吨下降到 94 美元/吨,跌幅达到 20%。事件的最终结果是,部分银行开始收紧对融资矿的贷款,对于资质较差的小贸易商,上调了保证金比例,并且降低或取消了信贷额度。
融资矿促使港口库存提升,这加重了矿市的悲观预期,并且促使矿价加快向下调整;然而,随着矿价的下跌,融资矿的风险也得到了较好的释放。所以,尽管近期市场出现了“青岛港融资骗贷”事件,但是矿价并没有大幅下跌。总体而言,当前融资矿的风险并不是悬挂在矿市上空的“达摩斯之剑”,在后市中出现融资矿大幅抛售的可能性比较小,这主要是基于以下几个方面的考虑。其次,参与融资矿的大多是钢厂,这些钢厂具有一定的抵御风险的能力。而贸易商参与的相对较少。正因如此,即使在 6 月份信用证集中到期的情况下,矿价仍然在 90 美金附近运行。总之,融资矿在短期内会促使矿价加速向下调整。而随着矿价的下行,融资矿的风险也会逐渐释放。决定后市矿价走势的仍然是矿市的供需状况。
二、 利空未消,矿价主基调仍为下行
2.1 高位港口库存压制矿价
目前国内港口的库存去化速度非常缓慢。高位库存依然会对矿价的表现产生压制作用。如果后市矿价要真正实现企稳,就需要港口库存能够有效地去化。但是从目前的情况来看,港口库存仍然不具备大幅下降的条件。
首先,新增产量得到释放,这对主要铁矿石生产国的发货量产生了影响。其二季度与一季度相比,发货量较去年有明显增加。并且,其最新的数据达到了 2154 万吨,创造了历史新高。其次,在历史上的 7 月和 8 月,发货量整体呈现出稳中有升的态势。基于此,目前处于高位的发货量数据预示着后市港口库存仍有增加的可能性。
其次,钢厂的高位开工率对港口库存去化是有利的。12 年库存能够顺利去化,正是因为这个原因。当时库存从 9895 万吨下降到了 6654 万吨,降幅达到了 33%,而对应的唐山开工率最高达到了 98.66%。然而,现在开工率虽然也处于高位运行炼钢 废钢与生铁所占比例,但这并不意味着港口库存就一定会下降。当时港口库存提高,这应该是钢厂主动增加导致的。因为库存增加的同时,开工率也在上升。并且高位开工率延续了长达半年的时间,这意味着港口库存一直在去化。其直接体现为当时钢厂库存不断下降,从而为后市钢厂旺季补库提供了条件。但目前的情况和当时不一样。现阶段铁矿石港口库存在增加,与此同时开工率在持续下降。这表明当前港口库存的增加,大多是因为矿商新增产量得以释放而被动增加的。并且,目前开工率已经增加了 3 个月,但与当时的高点相比,仍然还有差距。另外,目前钢厂库存也没有出现下降的迹象。所以,短期内港口库存有效下降仍然难以出现。
港口库存去化和钢厂采购积极性关系紧密。矿市转为结构性过剩时,钢厂因资金面和钢价低位等因素炼钢 废钢与生铁所占比例,对矿价采购保持谨慎。从近期矿价反弹但港口贸易量未增加这一现象可以看出,后市钢厂难以出现大幅补库动作,这对港口库存去化也不利。
2.2 未来供给压力有增无减
新增产能释放出的效应已经开始显现。四大主要矿商在一季度的合计产量达到 2.17 亿吨,与去年同期相比增长了 11.51%,这个增幅比 13 年同期 7.82%的增幅要高。并且,目前已经公布二季度产量的矿商,其产量也有明显增长。其中,力拓在二季度的产量同比增长了 19%,环比增长了 10%;FMG 同比增长 73%,环比增长 48%。分析矿商产量的历史数据后可以发现,一季度的产量通常是当年最低的。接着,二季度和三季度的产量都在稳定上升。这也就表明,在后市中,铁矿石端的供给压力将会持续增加,不会减少。
2.3铁矿石需求高峰已过
国内钢铁产量的变化呈现出一定的季节性特点。其产量在二季度会达到峰值,并且多于其他季度。之后,产量会逐渐下降。下图展示的是近年来中钢协和统计局所公布的粗钢产量数据,这些数据能够较好地体现出钢铁产量的季节性规律。两者最新数据都呈现出增加的态势,这表明国内钢厂对铁矿石存在着刚性需求。然而,由于钢铁产量有季节性规律,所以后市粗钢产量继续增加的空间已经比较小了。这预示着国内铁矿石的需求高峰已经过去,在下半年,国内矿市的需求端很难让人感到乐观。
2.4 废钢替代效应显现
2014 年开始后,国内粗钢产量持续创出历史新高。然而,能更体现铁矿石消耗量的生铁产量却没有明显上升。其增长速度比粗钢产量慢很多,到 4 月份时甚至出现了负增长。在 2014 年的 1 至 6 月期间,我国粗钢的累计产量是 4.12 亿吨,生铁的累计产量是 3.62 亿吨,同比分别增长了 5.65%和 1.25%。因为两者的增速有明显不同,并且前期政府对钢厂有环保要求,所以倾向于觉得钢厂提高了废钢的使用比例,也就是电转炉的使用比例上升了,这意味着废钢替代铁矿石成为炼钢原材料的效应开始逐渐展现出来。
此外,从铁矿石价格和废钢价格的表现能够验证上述论点。铁矿石价格和废钢价格的走势是趋于一致的,它们都是从年初开始就呈现出下行的态势,然而废钢价格的表现比铁矿石要明显更强。具体来看,唐山废钢价格从年初开始下降,下降幅度是 9.01%。同时,唐山铁精粉价格大幅下降,下降幅度为 23.39%。两者价格比值从最低的 2.47 上升到了 3.08。从侧面来看,两者价格的差异表现反映出市场对废钢的需求有所增加。
我国粗钢产量在世界上位居第一位。然而,废钢产量相对来说比较有限,其产能增速明显低于国内同一时期钢材的增速。通常来讲,废钢产量是由钢铁的积蓄量以及粗钢总产量所决定的。鉴于国内有巨大的钢铁积蓄量,那么在未来,废钢资源量将会非常丰富。以下是 2013 年的相关数据:2013 年我国钢铁积蓄量为 81.80 亿吨。与 2004 年相比,增长了近 2.9 倍。废钢资源量有明显增幅。同时,钢铁积蓄量是世界通用的、用于衡量一个国家工业化进程的重要指标。例如,完成工业化的美国钢铁积蓄量为 71 亿吨,日本为 38 亿吨,而中国目前的钢铁积蓄量为 88.18 万吨。
我国未来的废钢资源十分丰富。然而,从短期来看,它仍无法满足国内的需求。首先,国内人均钢铁积蓄量处于较低的位置。在 2013 年,人均仅为 6.01 吨。而美国和日本的人均水平都超过了 30 吨。正因如此,供需短缺的局面在短期内难以得到扭转。其次,我国废钢资源回收的总量(其中包含进口废钢)还是比较低的,其占钢产量的比重还不到 1/5;另外,美国每年所产生的废钢已经差不多和钢铁的生产量相近了。最后,废钢的经济性还没有充分体现出来,废钢与生铁的价格差距不大,这表明以铁矿石作为炼钢的原材料仍然是主流。
综上所述,废钢替代铁矿石作为炼钢原料的迹象已经有所展现。然而,由于我国废钢加工存在诸多限制因素,所以废钢的供给量仍然比较有限。正因如此,短期内仍然难以改变以转炉为主的炼钢模式。我国钢铁积蓄量有了大幅增长,未来废钢资源量会比较丰富,供不应求的局面会发生改变。同时,冶炼的环保成本提升了,“清洁”原料废钢将逐渐替代铁矿石,成为炼钢的主要原材料。随着废钢替代效应开始显现,国内钢铁行业对铁矿石的需求必然会被削弱,这对铁矿石价格来说无疑是一个重大打击。
三、 国产矿成本支撑迎来测试,矿价底部将探明
2012 年下半年国际矿价曾跌到 88.5 美元/吨。国际矿价在低位停留时间不长就重回 100 美元/吨之上。这意味着中国高成本矿所提供的成本支撑还未被真正测试过。然而,当下国际矿价又回到历史低位附近,并且由于供需失衡,未来矿价会继续处于低位运行。所以,国内高成本矿能否给矿价提供支撑将迎来真正的考验。
3.1进口矿替代效应显现
国际矿价大幅下行,国产矿难以避免大幅下跌,然而国产矿的跌幅比进口矿要少。正因如此,在矿价下行的过程中,内外矿价差逐渐拉大。两者价差拉大意味着进口矿价格相对较为便宜,其价格优势开始显现,并且逐渐开始替代国产矿,这直接体现在国内钢厂不断提升进口矿的使用量,提高进口矿的配比。
上文进行了分析,未来矿价没有大幅走强的基础,矿价的主基调是下行,进口矿价格的低位优势或许会持续下去。在这种情况下,不管是从进口矿的品质方面,还是从价格优势方面来看,国内的钢厂都更倾向于用进口矿去替代国内的高成本矿,并且会继续增加进口矿的使用量。
3.2 国产矿成本构筑矿价下行底部
矿价由于结构性供应过剩而处于下行态势,然而趋势性下跌并不能表明矿价会一直下跌,其价格依然受到成本的支撑。从全球铁矿石市场的角度来看,铁矿石的生产成本按照从低到高的顺序排列,分别是由三大矿商主导的原有世界级矿山、海外新兴矿山以及对成本较为敏感的中国矿山。原有的世界级矿山,以三大矿业巨头为代表,它们享受着极低的采选成本。并且,完善的基础配套设施让它们一直处在成本线的最底端。海外新兴矿山,在采选成本方面具有优势。然而,物流、环保等一系列外围成本的摊销,推高了整体费用。这使得这类矿山位于全球矿业成本的中档区域。国内有一些敏感性的矿山,这些矿山的原矿品位比较低,并且还附带了高昂的选矿成本,而这部分矿山处在成本曲线的最顶端位置。
理论上,铁矿石价格要跌到某一个成本,这样才能让矿市的供需两端再次转为平衡,只有到那个时候,矿价才能够企稳。所以,在后续的市场中,随着矿价的下行,会依次对其生产成本给予矿价的支撑进行测试。
然而,未来矿价是以下行作为主要基调的。在这种情况下,进口矿的价格低位优势将会延续。正因如此,国内的高成本矿将会逐步被替代。直到矿价跌到国内矿山的某一成本线之下,这样就能够使停产或者限产的国产矿产量较好地匹配全球矿市的过剩量。国内矿山减产或者停产情况增加后,供给端压力将得以缓解。总之,未来矿价若要企稳,仍需依靠生产成本的支撑。短期来看,国内矿山成本构成了后市矿价下行的底部。由于矿价下行带来了进口矿的替代效应,要等到国产矿缩减的产能能够被全球矿市的过剩量所弥补。
3.3 国产矿成本支撑在何处
(1) 全球矿市供需缺口构成国产矿可替代量
未来全球矿市的供需失衡格局已经成为确定的事实。主要矿商持续进行扩产,这使得供给将会继续保持增长的态势。而在需求端,由于国内钢铁生产的放缓,其增长速度难以与供给相匹配。我们预计 2014 年海运市场铁矿石供给同比增长 12.1%,需求增速为 5.1%,这使得 2014 年海运市场铁矿石过剩 0.94 亿吨;预计 2015 年海运市场铁矿石供给同比增长 10.6%,需求增速为 3.5%,从而 2015 年海运市场铁矿石过剩 1.94 亿吨;预计 2016 年海运市场铁矿石供给同比增长 10.2%,需求增速为 4.2%,进而 2016 年海运市场铁矿石过剩 2.90 亿吨。
从前文的分析能够明白,未来那些具有价格优势的进口矿会逐渐替代国产矿。一直到矿价降到国内矿山的某一成本线以下,这样一来,因停产或者限产而导致的国产矿缩减量,就能较好地与全球矿市的过剩量相匹配。
2014 年全球矿市存在 9400 万吨的过剩量。这表明国产原矿产量需要减少 3.29 亿吨。不过,要考虑到过剩量并非全部流入国内市场。并且,矿价下跌会导致其他国家减少铁矿石产量,而这也需要低位矿价来进行弥补。所以,国内矿山并不一定需要缩减 3.29 亿吨的数量。
(2) 国产矿保持增长,矿价仍未跌至成本之下
国际矿价在 2014 上半年呈现弱势下行态势,国产矿也难以避免下跌。然而,国产矿的产量并未因价格的变动而出现大幅下跌。在 2014 年 1 至 6 月期间,我国铁矿石原矿的产量达到了 7.11 亿吨,与去年同期相比增长了 9.94%。
当前,国产矿呈现出“价跌量增”的态势。这一方面表明当前处于低位的矿价并非其底部,后市仍将继续向下寻找支撑;另一方面,这是国内矿山持续扩产所导致的。据中矿协的数据显示,在 2015 年底之前,国内矿山新增的产能至少达到 3 亿吨,其产能也将增加到 18.3 亿吨左右。国产矿产量在价格下行时呈现出增加的态势。这种增加态势不仅加重了当前矿市供需失衡的情况,还进一步验证了当前价格并非是国内矿山必须停产或者限产的成本线。
我的钢铁网进行调研后验证了上述论点。它指出,在当前的矿价状况下,高成本矿山以及中小型矿山出现了停产限产的现象,并且增多了。中型矿山处于限产的边缘,处于徘徊状态。然而,大型矿因为是地方财政的主要来源,很难出现减产的情况。大矿对当地有贡献,所以多地已将鼓励矿山企业增产增效列为施政的首要任务,维稳大矿生产成为地方的政治目标,后期大中型矿山的工作重点将更多地围绕降本进行。基于上述分析,在矿山副业还有盈利且地方扶持还有空间的情况下,目前的矿价虽然已经突破部分矿山的成本,但要引发国内大矿大规模停产还需要一些时间。
(3) 矿价考验80美元/吨的成本支撑
可以得出以下两个结论:其一,进口矿会逐步替代高成本的国产矿,直到矿市供需再次达到平衡,这使得国内矿成本构成了短期矿价下行的底部;其二,国产矿呈现出“价跌量增”的态势,这预示着目前矿价并未跌到真正的成本之下,后市矿价仍将跌破前期低点并进一步探明支撑。
通过下面分析得出短期矿价下行底部所在:
从全球铁矿石供需平衡表能够得知,2014 年海运市场的铁矿石存在过剩情况,过剩量为 0.94 亿吨。将其折算成国产原矿量,大约是 3.29 亿吨。这个数量约占 2013 年总产量的 22.7%。
其次,进口矿凭借低价优势,首先冲击的是国内那些成本处于高位的矿山。从表 4 能够看出,生产成本在 120 美元/吨以上的国产矿,其产量约占 2013 年产量的 20%。由此可以明白,过剩的产量能够完全弥补因 120 美元/吨成本这一界限而导致停产的矿山所带来的国产矿缩减。所以,120 美元/吨并非是矿价的底部。
第三,矿价底部会向下移动,以测试 100 - 120 美元/吨成本一线的支撑。成本在 100 美元/吨一线之上的产量占比为 35%,这个占比大于过剩量。这意味着即便全球矿市的过剩量全部转移到国内市场,也难以弥补成本的缩减量。从理论上来说,对应的矿价底部就在 100 美元/吨附近。
然而,实际情况是矿价已经跌到 100 美元/吨这一水平线以下。国内原矿产量没有下降,反而在上半年同比增长了 9.94%,达到了 7.11 亿吨。这预示着进口矿并没有完全替代国产矿。除了新增产量带来的影响之外,国内矿山之间的竞争替代也是促使产量增加的因素之一。低生产成本的国产矿也在抢占国内市场,从而出现了价格下行但产量增加的情况。因为考虑到国内用低成本矿去替代高成本矿,所以显示出 100 美元/吨还不是矿价的底部。
最后,矿价下行,底部再次向下移动到 80 - 100 美元/吨的区间。然而,成本在 80 美元/吨之上的产量所占比例,远远大于过剩产量。这意味着 80 - 100 美元/吨区间的产量难以被全部替代。也就是说,矿价的底部将会落入这个区间。今年矿价最低跌到了 89 美元。6 月普氏指数均价为 92 美元。国内原矿产量 6 月环比增长 5.6%。这表明矿价跌至 90 美元/吨附近仍难以影响国产矿产量。由此可见,矿价后市仍将测试 80 美元/吨的支撑。
(4) 入炉配比上移成本支撑
矿价下行的同时,国内钢厂的入炉结构配比也发生了改变。从图 20 可以看出,钢厂显著提高了烧结矿的比重,并且减少了球团矿的使用。如果不考虑块矿,那么国内铁精粉与进口矿的竞争替代性就体现在入炉结构方面。因为性质不同,国内铁精矿更适合用于球团矿生产,而进口矿更适合用于烧结矿。进口粉矿几乎是烧结料的主要来源。国内球团矿厂主要依赖国内铁精粉。两者的替代性体现在对烧结料和球团料中配比的争夺上。
进口铁矿石用作球团料时:其颗粒较大,这对球团矿的成球不利;并且用进口赤铁矿生产球团矿的过程,比使用国内磁铁矿的能耗要更高。上述质量方面的制约因素,能够让国内铁精粉矿在海运铁矿石增加的情形下,保持一定的市场份额;因为进口矿在短期内难以完全替代国产矿,所以矿价的底部实际值可能会比矿市供需再平衡值要高。
炉料结构会影响未来矿价底部,国内钢厂的海外权益矿状况也是如此。整体来看,权益矿相对国内矿山有一定成本优势。中矿协的数据表明,我国境外投资的铁精矿离岸成本是 80 美元/吨,到岸成本在 90 美元/吨以上。具有价格优势的权益矿能够替代部分高成本的国产矿,进而推动矿价底部向下移动。
四、 后市展望
当前矿价已经大幅下降,部分前期的利空消息得到了体现。然而,矿市的基本面依然没有迎来有效的改善,矿价下行仍然是主要的趋势。其一,高位的库存难以有效地减少,持续对矿价形成压制;其二,未来的供给压力不但没有减轻,反而在不断增加,并且需求的高峰已经过去,国内矿市供需失衡的状况将会继续延续;其三,废钢的替代效应逐渐开始显现,给未来矿石的需求端带来了冲击。
综上所述,铁矿石市场呈现中长线空头格局,价格重心有下移的大趋势。下方关键支撑线为 80 美元/吨,对于阶段性反弹的时间和幅度需谨慎对待。在没有大的刺激政策出台的情况下,铁矿石价格会处于震荡反复且呈“螺旋式”下行的过程,反弹高度会越来越低,上方 100 - 110 美元/吨的压力较大,反弹后进行沽空仍是主要策略。
以上部分内容由“文心一言”整理拓展,转载请注明出处:https://www.2sg.net.cn//64749.html
